
Consulta suave vs. consulta dura: qué afecta realmente su puntaje
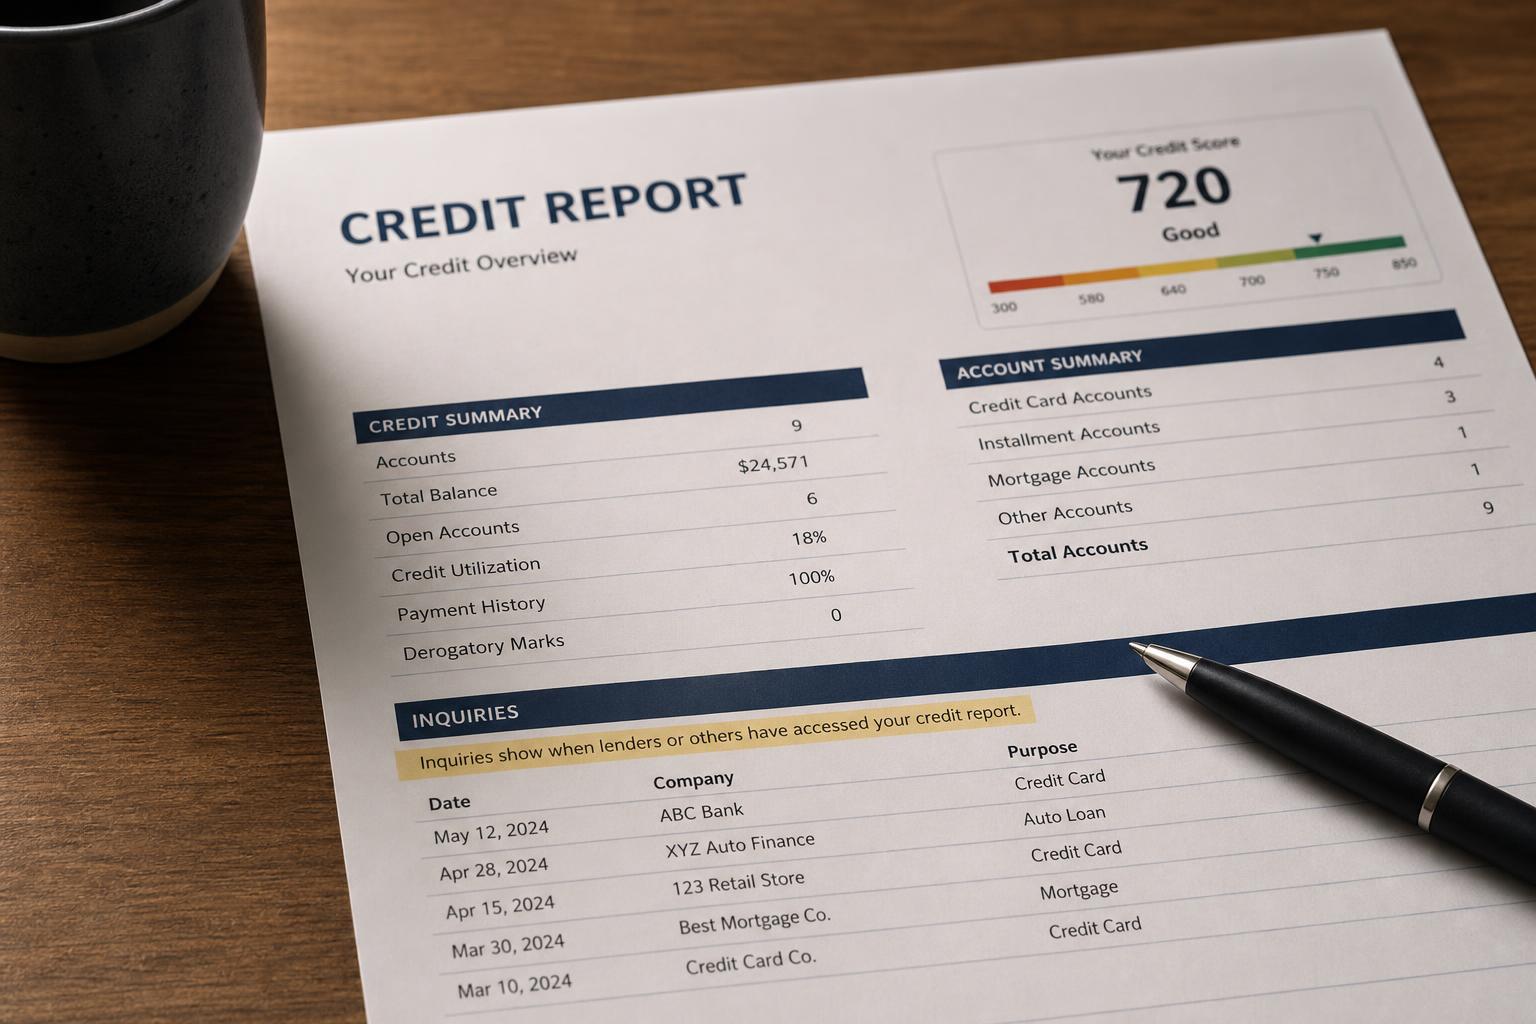
Una consulta suave no puede bajar su puntaje. Una consulta dura sí puede. La etiqueta de una oferta no le dice cuál de las dos ocurrirá, y varias revisiones para un mismo préstamo pueden contar como una sola consulta.
Ejemplo ilustrativo: usted completa una sola solicitud de financiamiento en un concesionario de autos el sábado. Para el lunes, uno de sus informes de crédito muestra cinco consultas duras de prestamistas cuyos nombres no reconoce.
Eso no significa necesariamente que usted haya solicitado cinco autos distintos ni que haya recibido cinco golpes separados al puntaje. La Oficina para la Protección Financiera del Consumidor (CFPB) señala que los concesionarios suelen enviar una solicitud de financiamiento a unos cinco prestamistas potenciales. Cada consulta puede quedar visible como su propia línea, mientras un modelo de puntaje elegible puede agrupar las consultas de préstamo de auto del mismo tipo hechas dentro de su ventana para comparar tasas.
Los detalles importan. Una consulta de tarjeta de crédito hecha el mismo día sería independiente del grupo de préstamo de auto. Una consulta de auto 20 días después puede caber en una ventana FICO más nueva de 45 días, pero quedar fuera de una versión más antigua de 14 días. La cantidad de líneas en el informe no siempre es la cantidad de eventos de consulta que se usan en el cálculo del puntaje.
Este ejemplo es ilustrativo. No es la historia de un cliente, ni una predicción del puntaje, ni una garantía de que un modelo determinado vaya a agrupar las consultas.
En esta guía
- Razones por las cuales se accedió al informe
- Consulta suave: sin efecto en el puntaje no significa sin consecuencias
- Consulta dura: un registro de solicitud, no una pérdida fija de puntos
- Pregunte antes de permitir que una empresa revise
- Comparar tasas: por qué cinco líneas pueden contar como una
- ¿Cuánto permanecen las consultas y quién puede verlas?
- ¿Qué hacer con una consulta que no reconoce?
Razones por las cuales se accedió al informe
Una consulta es el registro de un acceso a un archivo de crédito. No es un préstamo, ni una cuenta, ni una deuda. La clasificación entre dura y suave describe por qué se accedió al archivo y cómo tratan ese acceso los modelos de puntaje.
La misma empresa puede hacer los dos tipos de consulta. Un emisor de tarjetas puede revisar una cuenta existente con una consulta suave, y después hacer una consulta dura cuando el cliente solicita otra tarjeta. Una compañía hipotecaria puede usar una consulta suave para una herramienta inicial de tasas y una consulta dura más adelante, en la preaprobación o en la solicitud.
Cuando revise la sección de consultas, hágase cuatro preguntas:
- ¿Qué transacción o revisión de cuenta estaba ocurriendo en esa fecha?
- ¿Presenté una solicitud formal, o solo estaba viendo posibles términos?
- ¿Un corredor, un concesionario o un portal envió mi información a más de un prestamista?
- ¿A qué buró se accedió?
Un prestamista puede consultar Equifax, Experian, TransUnion o más de uno. Una consulta en un informe no tiene que aparecer en los otros dos. Empiece por el informe y la fecha exactos, en lugar de suponer que los tres archivos contienen el mismo historial.
Consulta suave: sin efecto en el puntaje no significa sin consecuencias
Las consultas suaves no afectan los puntajes de crédito. Revisar sus propios informes o puntajes es una consulta suave, y la CFPB indica que los burós nacionales ponen los informes en línea gratuitos a disposición cada semana a través de AnnualCreditReport.com. Vigilar el archivo no es otra fuente de daño al puntaje.
Otras consultas suaves comunes incluyen:
- un acreedor existente que revisa una cuenta;
- un acreedor o una aseguradora que filtra un archivo para una oferta preseleccionada;
- un empleador que obtiene un informe de antecedentes relacionado con el crédito después de recibir el permiso por escrito exigido;
- algunas herramientas de precalificación y de consulta de tasas.
Las consultas suaves por lo general se muestran en la copia del consumidor y no se incluyen cuando otra empresa compra el informe. Diez consultas suaves no se convierten en una consulta dura, y la cantidad de consultas suaves no genera ninguna penalización en el puntaje.
Pero sin efecto en el puntaje no significa sin efecto en la vida real.
Un emisor de tarjetas puede hacer una revisión suave de la cuenta y después bajar el límite de crédito. La consulta suave no bajó el puntaje, pero el límite más bajo puede subir el uso del crédito y afectar el siguiente cálculo. Un empleador puede usar la información de un informe de antecedentes al tomar una decisión de empleo permitida. Un prestamista que hizo una preselección puede decidir no extender una oferta.
Separe la consulta de la acción que se toma después. Cuando un puntaje cambia después de una revisión de cuenta, compare el saldo reportado, el límite, el estado y la fecha de actualización en lugar de culpar a la consulta suave. El proceso de diagnóstico está en ¿Por qué bajó mi puntaje de crédito?
Consulta dura: un registro de solicitud, no una pérdida fija de puntos
Una consulta dura suele aparecer cuando un prestamista revisa un informe en relación con una solicitud de crédito nuevo. Las solicitudes de tarjeta de crédito, hipoteca, préstamo de auto y préstamo personal son ejemplos comunes. Un aumento de límite solicitado también puede implicar una consulta dura, según el emisor.
Una consulta dura puede afectar un puntaje, pero no tiene un valor universal en puntos. FICO indica que una consulta dura adicional cuesta menos de cinco puntos para la mayoría de las personas. Algunos archivos pueden moverse menos, más o nada. La versión del modelo, los datos del buró, las solicitudes recientes y el resto del archivo influyen.
Es fácil confundir tres eventos distintos:
| Evento | Qué puede aparecer en el informe | Posible efecto en el puntaje |
|---|---|---|
| Un prestamista revisa el archivo para una solicitud | Una consulta dura | La consulta puede afectar el puntaje |
| La solicitud es rechazada | No aparece un elemento aparte de «rechazo» | El rechazo en sí no es otro evento de puntaje |
| La solicitud se aprueba y la cuenta se abre | Después pueden aparecer una cuenta nueva, un saldo y un historial de pagos | La cuenta nueva puede afectar la antigüedad, la mezcla, los saldos y el crédito reciente |
Una solicitud puede dejar una consulta dura incluso cuando no se abre ninguna cuenta. Al revés, un cambio de puntaje después de una aprobación puede reflejar la cuenta o el saldo nuevos, además de la consulta anterior.
Por eso «la consulta me bajó 18 puntos» casi nunca es algo que el informe por sí solo pueda probar. Para aislar la causa, compare el mismo modelo de puntaje, el mismo buró y las fechas, y después revise tanto la sección de consultas como la de cuentas.
Pregunte antes de permitir que una empresa revise
Las etiquetas de mercadeo no le dicen de forma confiable cómo se codificará una revisión de crédito. «Precalificado», «preaprobado» y «consulte su tasa» no son promesas estandarizadas de que cada paso usará una consulta suave.
Use la divulgación y haga una pregunta directa antes de continuar:
¿Este paso creará una consulta dura en alguno de mis informes de Equifax, Experian o TransUnion? Si no ahora, ¿en qué paso posterior ocurriría una consulta dura?
La respuesta depende de la transacción.
| Situación | Qué suele ocurrir | Qué confirmar |
|---|---|---|
| Usted pide su propio informe o puntaje | Sin consulta dura; sin efecto en el puntaje | Use el proceso de acceso oficial del proveedor |
| Un acreedor revisa una cuenta que usted ya tiene | Consulta suave | Si una solicitud aparte, como un aumento de límite, cambia el proceso |
| Usted recibe una oferta preseleccionada de crédito o de seguro | Consulta suave | Si aceptar o solicitar formalmente activa una consulta dura |
| Usted usa una herramienta de «consulte su tasa» de tarjeta o préstamo personal | A menudo suave en el paso inicial, pero la etiqueta no basta | Lea la divulgación justo antes de enviar |
| Usted pide una preaprobación hipotecaria | Puede ocurrir una revisión de crédito y puede ser dura | Qué buró o burós, y si habrá otra revisión antes del cierre |
| Usted solicita una tarjeta, un préstamo de auto, una hipoteca o un préstamo personal nuevos | Por lo general dura | Si un intermediario enviará la solicitud a varios prestamistas |
| Usted pide un aumento de límite de crédito | Puede ser dura o suave, según el emisor y el proceso | Si puede cancelar antes de que se haga una consulta dura |
| Usted solicita un apartamento, un servicio público o telefonía | El proceso puede usar una consulta dura, una suave o un informe especializado | Pregunte al arrendador o al proveedor qué empresa e informe usa |
| Un empleador pide un informe del consumidor | La consulta de crédito es suave; por lo general la FCRA exige permiso por escrito | Qué compañía de informes suministrará el informe de antecedentes |
Un prestamista no puede sacar un informe solo porque usted hizo una pregunta general sobre tasas. Una vez que envía la información de la solicitud o pide una decisión formal de crédito, el proceso puede cambiar.
No suponga que se exige un documento aparte llamado «autorización de consulta dura» en toda situación. La FCRA (Ley de Informe Justo de Crédito) exige un propósito permisible para el acceso, pero las reglas de consentimiento no son idénticas en crédito, vivienda, seguros y empleo. Los informes de empleo son el caso más claro de consentimiento por escrito. Para el crédito común, la solicitud misma puede establecer la transacción que permite al prestamista revisar el archivo.
Comparar tasas: por qué cinco líneas pueden contar como una
El trato especial al comparar tasas existe porque varias solicitudes pueden representar un solo préstamo. El consumidor está comparando términos, no tratando de abrir cinco hipotecas ni de comprar cinco autos.
Para el puntaje FICO, el trato especial aplica a las consultas codificadas como:
- hipoteca;
- préstamo de auto;
- préstamo estudiantil.
FICO describe dos capas de protección:
- Las consultas elegibles hechas durante los 30 días anteriores al cálculo de un puntaje FICO se ignoran en ese cálculo.
- Pasado ese período inicial, varias consultas elegibles dentro de la ventana del modelo cuentan como una sola consulta para el puntaje.
Las versiones más antiguas de FICO usan una ventana de 14 días. Las versiones más nuevas usan 45 días. La guía publicada de VantageScore para consumidores usa una ventana móvil de 14 días para consultas de hipoteca y de auto. Como usted normalmente no sabe qué versión usará un prestamista futuro, completar la comparación dentro de 14 días es el objetivo práctico conservador cuando es posible.
Línea de tiempo ilustrativa de consultas
| Día | Evento en el informe | Posible trato en el puntaje |
|---|---|---|
| 1 | El prestamista de autos A revisa el informe | Primera consulta del grupo de préstamo de auto |
| 5 | El prestamista de autos B revisa el informe | Dentro de las ventanas de 14 y de 45 días |
| 5 | Un emisor de tarjetas revisa el informe | Independiente del grupo de préstamo de auto bajo el trato de FICO para comparar tasas |
| 12 | El prestamista de autos C revisa el informe | Todavía dentro de ambas ventanas |
| 20 | El prestamista de autos D revisa el informe | Dentro de una ventana FICO más nueva de 45 días; puede quedar fuera de una de 14 días contada desde la primera revisión |
Las cinco líneas de consulta pueden seguir visibles. La agrupación cambia el cálculo del puntaje; no fusiona ni borra las entradas del informe. Un prestamista también puede ver las consultas duras individuales y aplicar sus propias reglas de evaluación aunque el modelo las agrupe.
No suponga que la misma protección aplica a un grupo de solicitudes de tarjeta de crédito o de préstamo personal. Las categorías publicadas por FICO para el trato especial son hipoteca, auto y préstamo estudiantil. Comparar dos tipos distintos de préstamo, como una hipoteca y un préstamo de auto, crea grupos de consultas separados.
El caso del concesionario del principio es lo bastante común como para planificarlo. Pregunte al concesionario si enviará la solicitud a varios prestamistas y pida las ofertas que recibió. Para el proceso de financiamiento más allá de las consultas, vea Cómo obtener un préstamo de auto con mal crédito.
¿Cuánto permanecen las consultas y quién puede verlas?
La permanencia en el informe y el efecto en el puntaje son periodos de tiempo distintos.
| Tipo de consulta | Qué aparece en el informe | Trato directo en el puntaje |
|---|---|---|
| Consulta dura | Puede permanecer hasta 24 meses y pueden verla las empresas que obtienen el informe | FICO considera las consultas duras de los 12 meses anteriores; otros modelos pueden usar períodos distintos |
| Consulta suave | Puede aparecer en la copia del consumidor; la CFPB indica que no se muestra cuando otros compran el informe | Sin efecto directo en los puntajes de crédito |
Por eso la consulta puede seguir visible después de dejar de afectar un puntaje FICO. Que aparezca en el mes 18 no significa que siga costando los mismos puntos que pudo costar cuando era nueva.
Una consulta suave igual merece una revisión rápida cuando el nombre o el propósito no tienen sentido. No puede bajar el puntaje, pero la sección de consultas también es un historial de acceso. Un empleador, una aseguradora, un acreedor o un proveedor inesperado puede justificar una llamada aunque la consulta sea suave.
Saque los tres informes cuando esté auditando los accesos. Un prestamista pudo revisar solo un buró, y un servicio de monitoreo que vigila un archivo no necesariamente le avisará de actividad en los otros dos. Revisar los informes usted mismo sigue siendo neutral para el puntaje.
¿Qué hacer con una consulta que no reconoce?
Un nombre de empresa desconocido es una razón para investigar, no una prueba inmediata de fraude. El informe puede mostrar el nombre legal de un prestamista en lugar del concesionario, el corredor, la marca de la tarjeta o el portal que usted recuerda.
Trabaje la consulta en este orden.
1. Registre la entrada exacta
Guarde el buró, la fecha de la consulta, el nombre de la empresa, la dirección, el teléfono y si el informe la coloca en la sección dura o en la suave. Tome una captura de pantalla o guarde la página del informe.
2. Compárela con las transacciones de esas fechas
Revise solicitudes de crédito, papeleo del concesionario, formularios de hipoteca o de alquiler, correos electrónicos, mensajes de texto y herramientas de comparación de tasas. Un concesionario o un corredor pudo enviar la misma solicitud a varios prestamistas.
Una consulta exacta ligada a una transacción que usted inició no es inexacta solo porque:
- el prestamista rechazó la solicitud;
- no se abrió ninguna cuenta;
- el informe usa un nombre corporativo desconocido;
- la consulta afectó un puntaje.
En una solicitud de alquiler, el proceso de evaluación puede crear una consulta aunque la decisión posterior del arrendador no cree una segunda. Vea ¿Un rechazo de apartamento afecta su crédito?
3. Pida a la empresa que identifique el propósito
Use datos de contacto verificados de forma independiente o los que aparecen en el informe de crédito. Una solicitud escrita útil es:
Su empresa aparece como una consulta dura en mi informe de crédito de [buró] con fecha [fecha]. Le pido identificar la solicitud, la transacción u otro propósito permisible del acceso, incluido el nombre de cualquier negocio o corredor a través del cual se envió la petición.
No envíe su número de Seguro Social ni documentos de identidad a un correo electrónico o a una persona que no haya verificado.
4. Busque una cuenta nueva o datos personales cambiados
Una consulta puede ser la primera señal visible de robo de identidad. Revise los tres informes en busca de una cuenta que usted no abrió, una dirección que no reconoce u otra actividad desconocida.
5. Actúe rápido si la transacción no es suya
Ponga un congelamiento de seguridad gratuito por separado en Equifax, Experian y TransUnion. Un congelamiento puede impedir que posibles acreedores accedan a los archivos hasta que usted lo levante. También puede poner una alerta inicial de fraude y usar IdentityTheft.gov para crear un informe de robo de identidad y un plan de recuperación.
Un congelamiento no baja el puntaje de crédito. Tampoco corrige una consulta ni detiene el mal uso de una cuenta que ya está abierta, así que comuníquese directamente con cualquier acreedor afectado.
6. Dispute la información inexacta con evidencia
Si la empresa no puede identificar una transacción válida o la consulta pertenece a otra persona, dispute la entrada específica ante la compañía de informes de crédito y ante el negocio que figura como haber accedido al informe. Incluya la fecha, el nombre de la empresa, la razón por la que es inexacta y copias de los registros que lo respalden. Guarde el envío completo y el comprobante de entrega.
No presente disputas en bloque contra cada consulta exacta con la esperanza de que alguna desaparezca. El proceso de disputa es para información inexacta o incompleta. El procedimiento completo está en Cómo disputar un error en su informe de crédito.
Si las empresas no resuelven un problema documentado, la CFPB acepta quejas sobre informes de crédito.
Puntos clave
- Una sola solicitud en un concesionario puede producir alrededor de cinco consultas de prestamistas. El informe puede listar cada línea aunque un modelo elegible trate el grupo de préstamo de auto como un solo evento.
- «Precalificado», «preaprobado» y «consulte su tasa» no prometen por sí solos una consulta suave. Pregunte qué buró se revisará, en qué paso, y si la solicitud se enviará a otras empresas.
- Una consulta suave no puede bajar un puntaje, pero la acción que se toma después de una revisión suave sí. Un recorte de límite posterior, por ejemplo, puede subir el uso del crédito.
- Los modelos FICO más antiguos usan una ventana de 14 días para comparar tasas y las versiones más nuevas usan 45 días; las consultas elegibles hechas en los 30 días previos al cálculo reciben un trato adicional de FICO.
- Una consulta dura puede seguir visible 24 meses mientras FICO solo considera los 12 anteriores. Investigue un nombre desconocido antes de disputarlo, y congele los tres archivos cuando el robo de identidad sea plausible.
¿Quiere ver sus consultas — y todo lo demás en su archivo?
Una revisión gratuita de 15 minutos repasa lo que hay en su informe de crédito, incluidas las consultas recientes, para que nada lo tome por sorpresa en su próxima solicitud.
Descubra por qué lo rechazaronGratis · unos 15 minutos · sin tarjeta de crédito · sin compromiso.
Fuentes: CFPB: ¿Qué es una consulta de crédito?, CFPB: qué tipo de consulta no afecta su puntaje, CFPB: cuándo revisa un prestamista su informe, CFPB: quién puede pedir ver su informe, CFPB: pedir su informe no afecta su puntaje, CFPB: qué saber antes de buscar un préstamo de auto, FICO: cómo comparar tasas y reducir el impacto, VantageScore: compare ofertas antes de solicitar, CFPB: congelamientos de crédito, IdentityTheft.gov. El trato del puntaje varía según el modelo, la versión, el buró, la codificación de la consulta y el archivo de crédito de cada persona. Las leyes y las prácticas de evaluación también pueden variar según la transacción y la jurisdicción. Esto es educación general, no asesoría legal ni financiera. No garantiza un efecto determinado en el puntaje, una decisión de aprobación ni la eliminación de información exacta.