
¿Por qué bajó mi puntaje de crédito? Causas comunes
Un número más bajo puede significar que su informe cambió, o simplemente que usted está comparando un modelo de puntaje, un buró o una fecha distintos. Confirme primero la comparación, y después revise el informe.
Ejemplo ilustrativo: una aplicación bancaria muestra 714 el lunes. Un prestamista de autos dice 681 el martes. La aplicación identifica su número como un VantageScore 3.0 basado en datos de TransUnion. El prestamista usó un FICO Auto Score basado en datos de Experian.
Eso no demuestra que el mismo puntaje haya bajado 33 puntos. Es una comparación entre dos fórmulas de puntaje y dos fuentes de informe de crédito. Los datos subyacentes también pueden ser distintos.
Un puntaje de crédito se calcula a partir de una instantánea del informe de crédito. No es un número permanente guardado dentro del informe. Cuando cambia el modelo, la versión, la fuente del informe o los datos, el resultado puede cambiar. El tamaño de la diferencia en puntos no identifica de manera confiable la causa, porque un mismo evento puede afectar dos archivos de crédito de forma distinta.
Este ejemplo es ilustrativo. No es el resultado de un cliente ni una predicción de cuántos puntos sumará o restará un evento determinado.
En esta guía
- Primero: confirme que está comparando el mismo puntaje
- Cambió un saldo reportado o un límite de crédito
- Apareció un pago atrasado, una cobranza u otra marca negativa
- Se agregó una consulta dura o una cuenta nueva
- Cerró una tarjeta, bajó un límite o pagó un préstamo
- Un error, un archivo mezclado o robo de identidad
- ¿Cómo identificar qué cambió?
Primero: confirme que está comparando el mismo puntaje
Antes de buscar daños, reúna los datos que identifican ambos números.
| Dato | Qué anotar | Por qué importa |
|---|---|---|
| Modelo y versión | FICO Score 8, un FICO Auto Score, VantageScore 3.0 o el nombre que use el proveedor | Fórmulas distintas pueden producir resultados distintos con el mismo informe |
| Fuente del informe | Equifax, Experian o TransUnion | Los tres archivos pueden no contener la misma información |
| Fecha del puntaje | La fecha en que se calculó cada puntaje | Un saldo o el estado de una cuenta pudo actualizarse entre ambas fechas |
| Rango del puntaje | El mínimo y el máximo que muestra el proveedor | No todos los modelos de puntaje usan el mismo rango |
| Proveedor | El banco, la aplicación, el prestamista o el servicio de monitoreo | Le indica a quién preguntar cuando los detalles del modelo no están claros |
El nombre del proveedor por sí solo no basta. Una aplicación bancaria y un prestamista pueden mostrar puntajes distintos aunque ambos números sean legítimos. Lea cómo funcionan los puntajes de crédito y por qué usted tiene más de uno antes de tratar cada diferencia como una caída.
Cuando el modelo y el buró coinciden, compare las fechas. Si el puntaje posterior es más bajo, pase a los datos del informe. Si el modelo o el buró no coinciden, todavía no ha establecido que un puntaje haya bajado.
Cambió un saldo reportado o un límite de crédito
Los saldos de las tarjetas de crédito son uno de los campos que cambian más rápido en un informe. Los modelos de puntaje pueden evaluar tanto la proporción entre el saldo y el límite de una tarjeta individual como la proporción de todas las cuentas rotativas en conjunto.
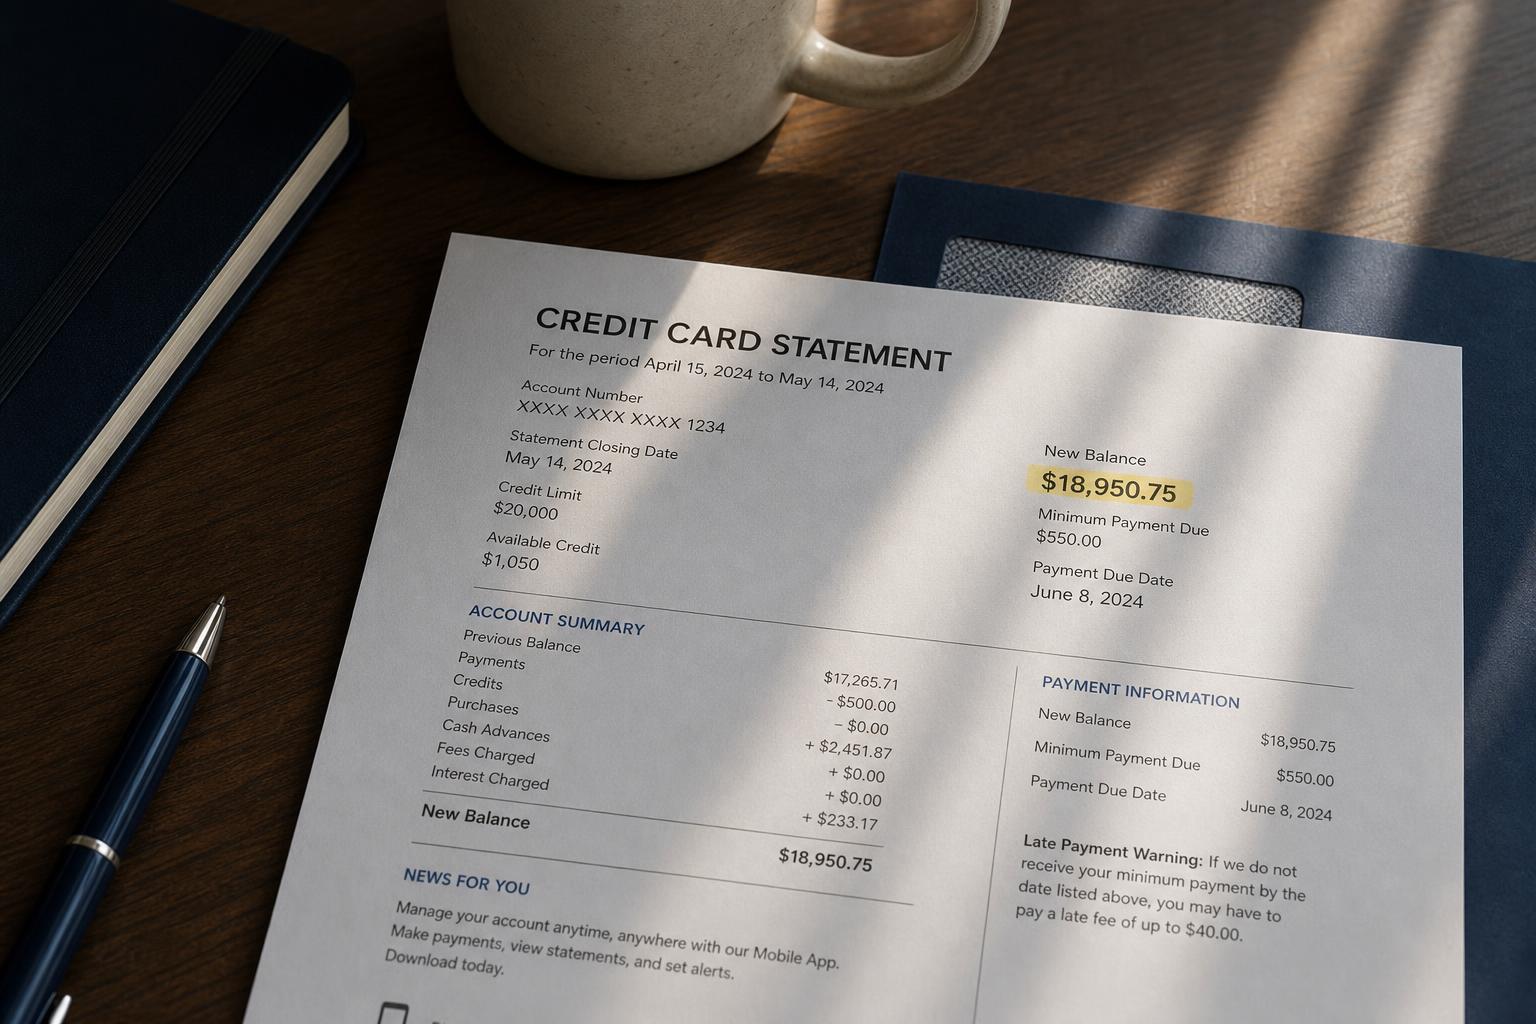
Suponga que una tarjeta tiene un límite de $5,000 y el informe muestra un saldo de $3,800:
$3,800 ÷ $5,000 = 76% de uso del crédito en esa tarjeta
Ahora suponga que usted pagó los $3,800 después de la última actualización reportada de la cuenta, pero antes de la fecha de vencimiento. Su cuenta puede mostrar un saldo actual de $0 mientras el informe de crédito todavía muestra $3,800. Eso es una diferencia de tiempos de reporte, no un pago atrasado.
Revise tres campos juntos en el informe de cada buró:
- el saldo reportado;
- el límite de crédito reportado;
- la fecha en que el acreedor actualizó la cuenta por última vez.
Un límite más bajo puede subir el porcentaje de uso aunque el saldo no haya cambiado. Un saldo o un límite incorrecto puede ser disputable. Un saldo exacto que se reportó antes de su pago no es un error solo porque ya no esté actualizado.
Después de que un acreedor reporta un saldo más bajo, es posible que el puntaje de crédito también se vea afectado. La magnitud y el momento en que esto ocurre no están garantizados, ya que los modelos de puntaje y el resto de la información son diferentes. Para entender mejor los aspectos matemáticos detrás de esto, consulte La utilización de crédito y el mito de la «regla del 30%».
Apareció un pago atrasado, una cobranza u otra marca negativa
Mire el historial de la cuenta, no solo el titular de la alerta. Un pago puede generar un cargo por retraso según el contrato antes de llegar a la categoría del informe de crédito que suele mostrarse como 30 días de atraso. Si el informe ahora muestra un estado de 30, 60 o 90 días de atraso, verifique el mes, el monto adeudado, la fecha de pago y el número de cuenta contra sus propios registros.
Una cobranza, un charge-off (deuda cancelada por el acreedor), un embargo del vehículo o una bancarrota también pueden cambiar un puntaje. Su efecto depende del modelo de puntaje y de toda la información adicional que se utiliza para hacer el cálculo, como reportes y registros, así que no existe una tabla confiable de «este elemento equivale a estos puntos».
Si una cobranza aparece junto a la cuenta del acreedor original, no suponga que la deuda se contó dos veces automáticamente. Compare los saldos y los estados. La cuenta original puede reportar el historial mientras la agencia de cobranza reporta el saldo actual. Lo que importa es si cada campo está completo y es exacto.
Poner una cuenta al día no borra un pago atrasado que sea exacto. Pagar o llegar a un acuerdo sobre una cobranza no garantiza su eliminación ni un cambio determinado en el puntaje. La información negativa exacta y vigente por lo general no puede eliminarse solo porque perjudique. La información inexacta, incompleta, duplicada o que no es suya sí puede ser disputable.
Para conocer cuánto tiempo permanecen los elementos negativos en su informe de crédito, vea ¿Cuánto tiempo permanecen los elementos negativos en su informe de crédito?
Se agregó una consulta dura o una cuenta nueva
Una solicitud de crédito y una cuenta recién abierta son dos eventos distintos en el informe.
La consulta dura puede aparecer cuando un prestamista accede al informe para una solicitud. Si la cuenta se aprueba y se abre, la nueva línea de crédito puede aparecer después. Esa cuenta puede cambiar la antigüedad del archivo, la cantidad de cuentas abiertas recientemente, el crédito disponible y la mezcla de crédito. El efecto neto varía.
Revise por separado la sección de consultas y la de cuentas. Una consulta legítima de una solicitud que usted hizo no es un error solo porque el puntaje después se haya movido. Varias consultas de hipoteca, préstamo de auto o préstamo estudiantil hechas mientras compara tasas pueden recibir un trato especial bajo un modelo de puntaje, pero la ventana y el trato varían. Los detalles están en Consulta suave vs. consulta dura.
Revisar su propio informe de crédito no baja su puntaje. Sacar los informes es parte del diagnóstico, no otra causa de daño.
Cerró una tarjeta, bajó un límite o pagó un préstamo
Cerrar una tarjeta de crédito puede cambiar el uso del crédito sin ningún gasto nuevo.
Cálculo ilustrativo:
Antes del cierre: $2,000 de saldos ÷ $10,000 de límites totales = 20%
Después de cerrar una tarjeta sin usar con límite de $5,000: $2,000 ÷ $5,000 = 40%
El saldo se mantuvo en $2,000. El denominador se redujo a la mitad.
Una tarjeta cerrada no necesariamente desaparece del informe ni deja de contar de inmediato para los cálculos de antigüedad de las cuentas. El cambio más inmediato en el puntaje suele ser el límite de crédito perdido. Una reducción de límite hecha por el emisor puede crear el mismo problema de uso del crédito sin cerrar la cuenta.
Pagar un préstamo puede producir una sorpresa distinta. Algunos modelos FICO pueden calificar el archivo más bajo después de que se paga el último préstamo a plazos activo, aunque la deuda se haya pagado según lo acordado. Eso no convierte el pago en un error financiero. No mantenga un préstamo abierto, ni saque uno nuevo, ni pague intereses solo para conservar puntos.
Un error, un archivo mezclado o robo de identidad
Una caída sin explicación merece una revisión del informe línea por línea. Busque:
- un pago atrasado que usted hizo a tiempo;
- un saldo, un límite o un estado de cuenta equivocado;
- la misma deuda reportada dos veces de una manera inexacta;
- una cuenta que pertenece a alguien con un nombre o identificador parecido;
- una consulta dura o una cuenta que usted no reconoce;
- una dirección, un empleador o un dato personal que sugiera que su archivo se mezcló con el de otra persona.
Dispute una inexactitud específica ante la compañía de informes de crédito y ante el negocio que suministró la información. Indique qué está mal, qué debería decir, y adjunte copias de los documentos que respalden su posición. Guarde el envío completo y el comprobante de entrega. El proceso paso a paso está en Cómo disputar un error en su informe de crédito.
Una cuenta desconocida puede ser robo de identidad y no un error de reporte común. Comuníquese con el acreedor usando datos de contacto verificados de forma independiente, considere poner un congelamiento de crédito gratuito en cada buró nacional, y use IdentityTheft.gov para armar un plan de recuperación. Esta comparación explica las alertas de fraude, los congelamientos de crédito y los bloqueos.
No dispute información exacta solo para ver si desaparece. El proceso de disputa existe para corregir reportes inexactos o incompletos.
¿Cómo identificar qué cambió?
Utilice el puntaje como una alerta para detectar posibles problemas. Luego, consulte los informes de crédito para identificar el evento específico que lo causó.
1. Guarde los datos del puntaje
Anote el puntaje, el modelo y la versión, el buró, la fecha, el proveedor y los códigos de razón que aparezcan. Una captura de pantalla es útil cuando el servicio no conserva el historial.
2. Saque los tres informes
Pida los informes a través de AnnualCreditReport.com. Los informes en línea gratuitos están disponibles cada semana en Equifax, Experian y TransUnion. Revisarlos usted mismo no afecta su puntaje.
Un buró puede mostrar un cambio antes que otro, o un acreedor puede reportar a menos de los tres. Revise cada informe por separado.
3. Compare los datos desde la fecha del puntaje anterior
Concéntrese en los campos que pueden cambiar el cálculo:
- saldos y límites de cuentas rotativas;
- estado de pago e historial de pagos atrasados;
- cuentas abiertas o cerradas recientemente;
- consultas duras;
- información de cobranzas, charge-offs, embargos del vehículo o bancarrota;
- fechas de las cuentas y fechas de última actualización;
- datos personales o cuentas desconocidas.
No use la fecha de la alerta como prueba de cuándo ocurrió el evento de fondo. Verifique las fechas dentro del registro de la cuenta.
4. Lea los códigos de razón como una foto, no como un registro de cambios
Un proveedor de puntaje puede listar factores como saldos rotativos altos, retraso reciente, historial de cuentas corto o demasiadas consultas. Esos códigos identifican los factores con mayor influencia negativa en ese puntaje en ese momento. No identifican todos los cambios del informe, y un solo evento puede producir más de un código de razón.
5. Relacione el hallazgo con la acción
| Lo que encuentra | Lo que establece | Siguiente paso |
|---|---|---|
| Modelo, versión o buró distintos | Los dos números no son una comparación limpia de antes y después | Busque datos de puntaje comparables o concéntrese en los informes |
| Saldo más alto o límite más bajo | El uso del crédito cambió | Verifique los campos reportados y la fecha de actualización; dispute solo si es inexacto |
| Nuevo pago atrasado o cobranza | Se agregó o se actualizó información negativa | Verifique las fechas y el estado; comuníquese con el acreedor o la agencia de cobranza; dispute cualquier error |
| Nueva consulta dura o cuenta nueva | Ocurrió una solicitud o un evento de crédito nuevo | Confirme que usted lo autorizó y revise los términos de la cuenta |
| Tarjeta cerrada o préstamo pagado | Cambió la estructura del archivo | Revise el uso del crédito y la mezcla de cuentas activas; no pida prestado solo para perseguir puntos |
| Cuenta, consulta o dato personal desconocido | Posible error, archivo mezclado o robo de identidad | Congele si corresponde, comuníquese con la fuente, documente el problema y dispute o repórtelo |
Si el mismo modelo y el mismo buró produjeron un puntaje más bajo pero el informe parece igual, pregunte al proveedor del puntaje si cambió la versión de su modelo o su fuente de datos. Compare también las fechas de actualización de las cuentas. El tiempo por sí solo cambia la antigüedad de las cuentas, la antigüedad de las consultas y la antigüedad de la información negativa, aunque no aparezca ninguna cuenta nueva.
Puntos clave
- Un puntaje de 714 en una aplicación y uno de 681 de un prestamista no establecen una caída de 33 puntos, a menos que el modelo y el buró coincidan y se conozcan ambas fechas.
- Un informe puede mostrar $3,800 en una tarjeta con límite de $5,000, es decir 76% de uso, después de que usted pagó, si el pago se registró luego de la última actualización reportada.
- Cerrar una tarjeta sin usar con límite de $5,000 puede convertir $2,000 ÷ $10,000 (20%) en $2,000 ÷ $5,000 (40%) sin ningún gasto nuevo.
- Pagar el último préstamo a plazos activo puede bajar algunos puntajes FICO; mantener deuda o pagar intereses solo por puntos no es la respuesta.
- Los códigos de razón muestran qué pesa hoy sobre un puntaje. Los datos de las cuentas y sus fechas de actualización muestran qué cambió realmente.
¿No logra averiguar qué cambió?
Una revisión gratuita de 15 minutos compara lo que se reporta en los tres burós y ayuda a identificar qué movió su puntaje y si hay algo que no debería estar ahí.
Descubra por qué lo rechazaronGratis · en 15 minutos · sin tarjeta de crédito · sin compromiso.
Fuentes: Consumer Financial Protection Bureau (CFPB, Oficina para la Protección Financiera del Consumidor) entienda su puntaje de crédito, cerrar una tarjeta de crédito, informes de crédito gratuitos y disputas del informe de crédito; FICO pagar un préstamo a plazos y códigos de razón del puntaje; VantageScore por qué cambian los puntajes; IdentityTheft.gov. El puntaje varía según el modelo, la versión, el buró y el archivo de cada persona. Esto es educación general, no asesoría legal ni financiera.