

Cómo disputar un error en su informe de crédito
Los errores en el informe de crédito son más comunes de lo que la mayoría cree y usted tiene el derecho claro y gratuito de corregirlos. Aquí tiene el paso a paso.
Una cuenta equivocada, un saldo que no es suyo, una deuda pagada que sigue marcada como impaga, errores como estos causan negaciones en silencio todos los días.Los estudios y los datos recopilados por la Oficina para la Protección Financiera del Consumidor (CFPB) indican que los errores en los informes de crédito son muy frecuentes.
La Ley de Informe Justo de Crédito (FCRA) le otorga el derecho de disputar cualquier información inexacta en su informe de crédito y de solicitar que se investigue sin costo alguno. Este es el procedimiento correcto para hacerlo.
En esta guía
- Por qué los errores en los informes de crédito son tan comunes
- Paso 1: Obtenga sus tres informes
- Paso 2: Identifique qué cuenta realmente como un error
- Paso 3: Presente la disputa ante el buró y el proveedor de información
- Paso 4: Incluya la documentación correcta
- Paso 5: La investigación de ~30 días
- Si no se corrige
- Una advertencia honesta: las disputas son para errores
Por qué los errores en los informes de crédito son tan comunes
Su historial de crédito se crea automáticamente a partir de los datos enviados por numerosos acreedores y se le asocia mediante su nombre, dirección y número de Seguro Social. Debido a la rapidez de este proceso, pueden ocurrir errores, como cuentas que se atribuyen a la persona equivocada (mezcla de expedientes), deudas antiguas que vuelven a aparecer, saldos pagados que no se actualizan, o incluso cuentas que usted nunca abrió debido a robo de identidad. Nada de esto es culpa suya, pero es importante que usted lo detecte, ya que nadie más revisa su informe por usted.
Paso 1: Obtenga sus tres informes
Empiece por obtener sus informes de los tres burós: Equifax, Experian y TransUnion gratis y cada semana en AnnualCreditReport.com, la única fuente autorizada a nivel federal. Revise cada uno, porque un error puede aparecer en un buró y no en los otros.
Si le negaron algo con base en un informe especializado, como un informe de inquilino, también puede solicitar ese expediente.
Paso 2: Identifique que cuenta realmente como un error
Las disputas son para información inexacta, incompleta o no verificable. Ejemplos válidos comunes:
- Una cuenta que no es suya, o que usted nunca abrió
- Un saldo, límite de crédito o estado de pago equivocado (por ejemplo, una deuda pagada que aparece como no pagada)
- Un pago atrasado que en realidad hizo a tiempo
- Un duplicado de la misma deuda, o una que se reporta pasada su fecha
- Información personal incorrecta que podría estar mezclando su expediente con el de otra persona
Lo que no cuenta: elementos negativos exactos que usted simplemente desearía que no estuvieran ahí. Más sobre eso abajo.
Paso 3: Presente la disputa, ante el buró y el proveedor de información
Usted tiene dos vías, y usar ambas es lo más contundente:
- El buró de crédito que está reportando el error (en línea, por correo o por teléfono). Debe investigar.
- El proveedor de información, el banco, prestamista o cobrador que suministró la información que también tiene obligaciones de investigar las disputas.
Ponerlo por escrito crea un registro documental; enviarlo por correo certificado le da prueba de la fecha.
Paso 4: Incluya la documentación correcta
Una disputa es mucho más sólida con evidencia. Incluya:
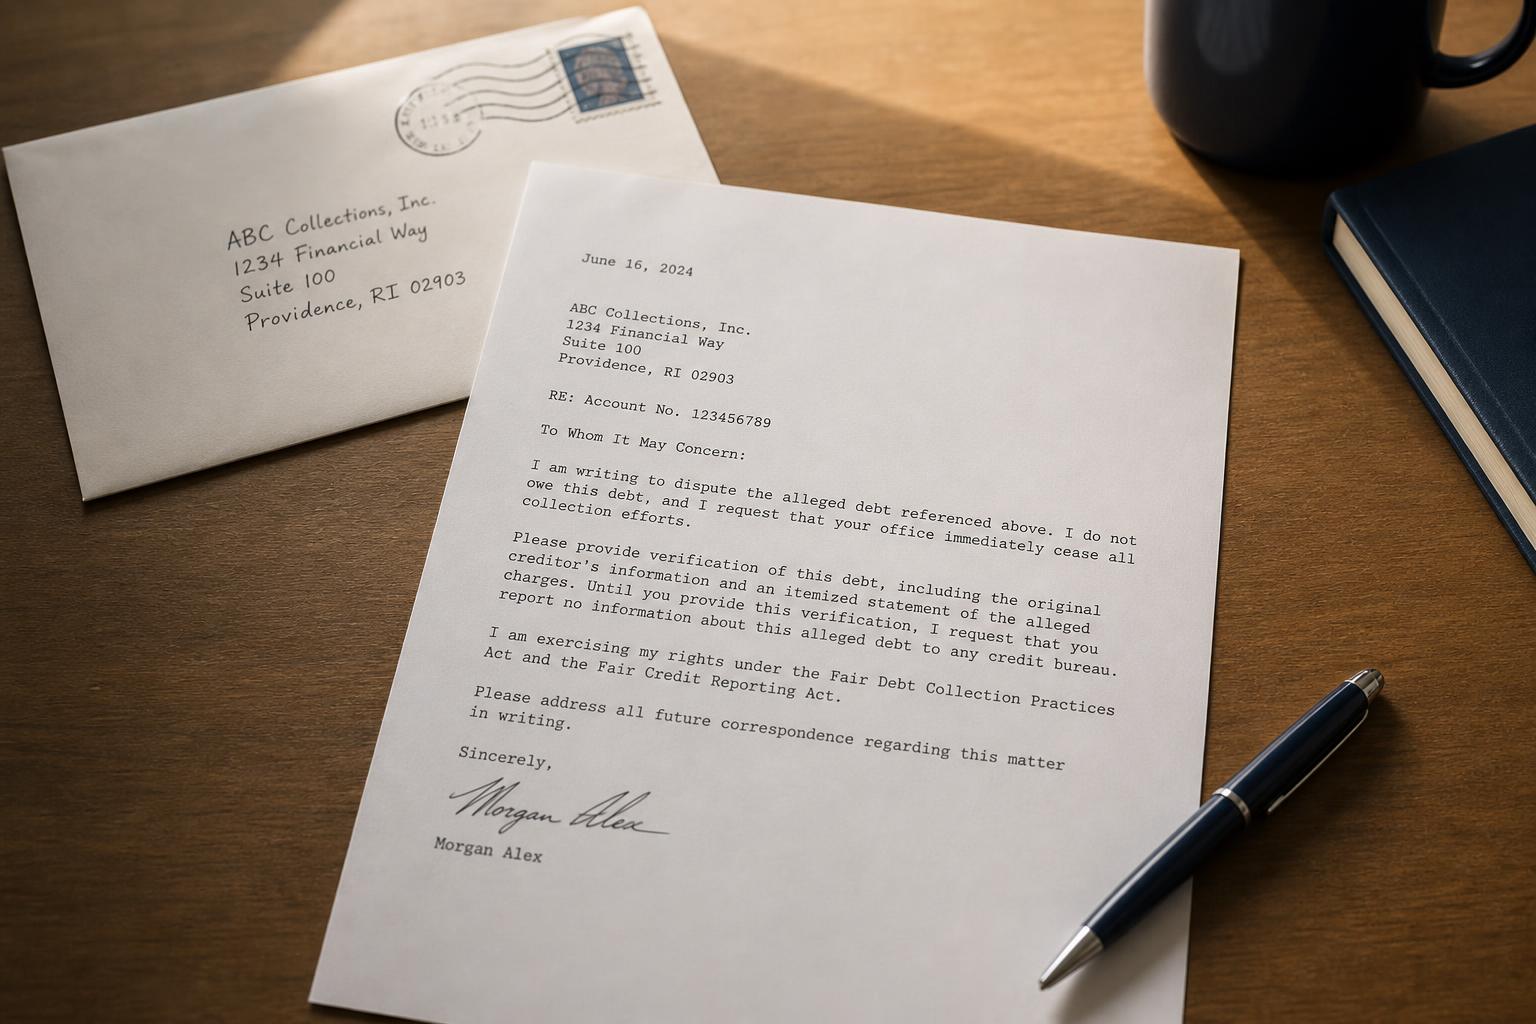
- Una declaración clara de qué está mal y qué debería decir
- Una copia del informe con el elemento marcado con un círculo
- Prueba de respaldo una carta de saldo liquidado, un estado de cuenta bancario, un registro judicial o documentos de identidad
- Su información de contacto y el número de cuenta o de referencia
Guarde copias de todo lo que envíe.
Paso 5: La investigación de ~30 días
Una vez que la presenta, el buró generalmente debe investigar y responder dentro de aproximadamente 30 días (a veces hasta 45). Se comunica con el proveedor de información, revisa lo que usted presentó, y debe corregir o eliminar la información que no se pueda verificar. Recibirá los resultados por escrito, y si algo cambia, tiene derecho a un informe actualizado gratuito.
Si no se corrige
Si el buró dice que el elemento fue “verificado” pero usted sigue creyendo que está mal, tiene opciones: pida el método de verificación, vuelva a presentar la disputa con evidencia adicional, agregue una breve declaración de disputa a su expediente, y presente una queja ante la Oficina para la Protección Financiera del Consumidor (CFPB), que la reenvía a la empresa para obtener una respuesta. Un seguimiento persistente y documentado es lo que resuelve los errores tercos.
Una advertencia honesta: las disputas son para errores
El proceso de disputa existe para hacer que su informe sea exacto, no para borrar el historial legítimo. Los elementos negativos exactos no se pueden borrar con una disputa, y cualquier empresa que prometa “eliminar” cuentas verdaderas y verificables está vendiendo algo que no puede cumplir (y podría estar eludiendo la ley). Para los elementos exactos, el camino real es el más lento: abordar la deuda y construir un historial positivo, incluso para las cobranzas médicas, que siguen sus propias reglas.
Puntos clave
- Los errores en los informes de crédito son comunes porque los expedientes se arman automáticamente y se asocian de forma imperfecta.
- Obtenga sus tres informes gratis en AnnualCreditReport.com y revise cada uno por separado.
- Dispute solo los elementos inexactos, incompletos o no verificables ante el buró y el proveedor de información.
- Incluya documentación; el buró generalmente debe investigar dentro de aproximadamente 30 días.
- Si no se corrige, escale a la CFPB, pero los registros exactos no se pueden borrar con una disputa.
¿Cree que algo en su informe está mal?
Una revisión gratuita de 15 minutos le ayuda a identificar qué podría estar inexacto o desactualizado en los tres burós para que sepa exactamente qué vale la pena disputar.
Descubra por qué lo rechazaronGratis · en 15 minutos · sin tarjeta de crédito · sin compromiso.
Fuentes: Ley de Informe Justo de Crédito (FCRA): su derecho a disputar y el plazo de investigación; Oficina para la Protección Financiera del Consumidor (CFPB): cómo disputar errores y presentar una queja; Comisión Federal de Comercio (FTC): cómo corregir errores en el informe de crédito. Los plazos y procedimientos pueden variar; esto es educación general, no asesoría legal.