
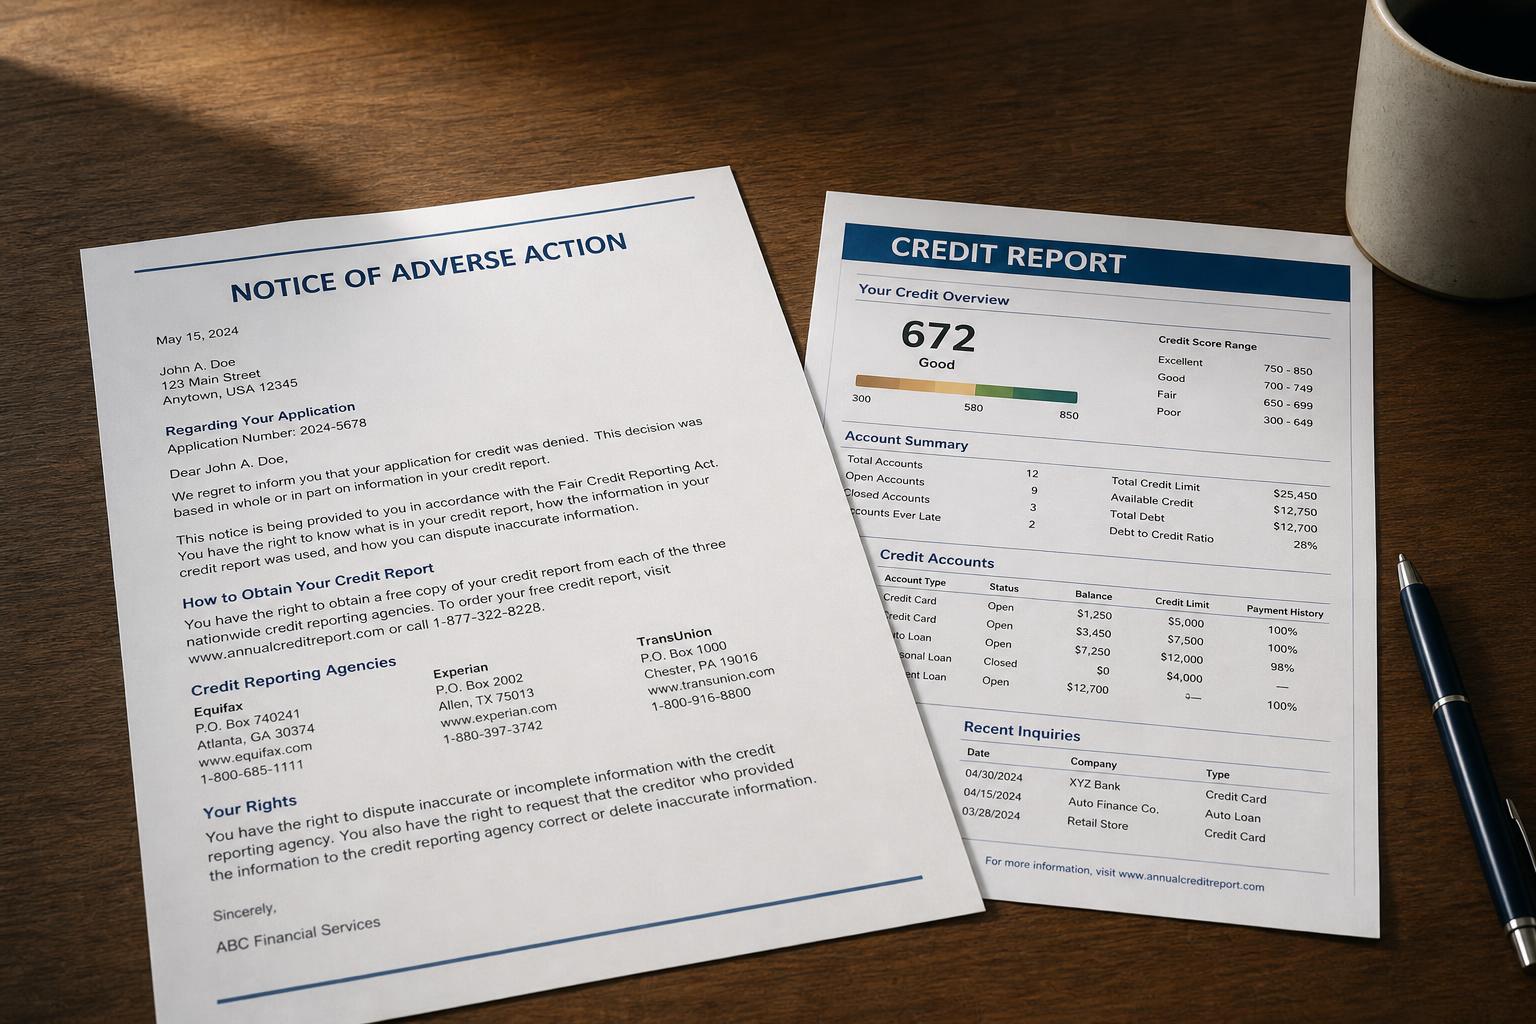
Las primeras tres cosas que debe revisar después de una negación
Que lo rechacen — para un apartamento, un préstamo, una tarjeta de crédito, o una mejor tarifa de seguro — es frustrante y se siente personal. Pero una negación rara vez es el final del camino. Es una señal, y por lo general algo en lo que puede trabajar. Aquí están las primeras tres cosas que debe revisar.
1. Obtenga la razón por escrito
Por ley, cuando le niegan algo basándose en su crédito, la empresa debe enviarle un aviso de acción adversa (adverse-action notice) que le indica por qué y cuál buró de crédito usaron. Si no recibió uno, pídalo. Este solo documento le señala directamente lo que lo está frenando.
2. Obtenga su informe de crédito real
Después de una negación, tiene derecho a una copia gratuita del informe usado en la decisión. Obtenga los tres burós en AnnualCreditReport.com — la única fuente oficial. No confíe en una aplicación de puntaje de crédito; no le mostrará lo que los prestamistas y arrendadores realmente ven.
3. Encuentre los 2–3 elementos que causan el daño
La mayoría de las negaciones se reducen a solo unos pocos elementos negativos: cobranzas, pagos atrasados, saldos altos, o errores evidentes (la FTC (Comisión Federal de Comercio) encontró que aproximadamente 1 de cada 5 consumidores tenía uno). Identifíquelos, y habrá encontrado su lista de tareas.
A partir de ahí, el camino depende de lo que esté enfrentando:
¿No sabe por dónde empezar? Una consulta gratuita de 15 minutos le dirá exactamente qué hay en su informe y qué puede hacer al respecto — sin costo, sin compromiso.
Fuentes: Comisión Federal de Comercio (FTC) — exactitud del informe de crédito (el estudio de 1 de cada 5) y derechos de acción adversa; Oficina para la Protección Financiera del Consumidor (CFPB) — disputar errores y obtener sus informes; AnnualCreditReport.com. Educación general, no asesoría financiera ni legal.