
Alquilar con cobranzas
¿Puede alquilar un apartamento con cobranzas en su crédito?
Sí, es posible ser aprobado para un apartamento incluso con cobranzas en tu historial. La aprobación dependerá de los criterios de evaluación que tenga la propiedad por escrito, del tipo de cuenta que se esté reportando, de la precisión de la información y de lo que muestre el resto de su solicitud.
Respuesta rápida
Ejemplo ilustrativo: El apartamento se renta en $1,500. Sus criterios escritos exigen un ingreso mensual bruto igual a tres veces la renta, así que el umbral de ingreso es $4,500. Un solicitante gana $4,900 al mes, tiene 18 meses de renta pagada a tiempo y ve una cobranza de servicios públicos de $420 de hace dos años.
La prueba de ingreso es clara. La cobranza no lo es. Antes de pagar una cuota de solicitud, el solicitante necesita dos respuestas: ¿Esta propiedad descalifica una cobranza de servicios públicos sin pagar, y está reportada correctamente la cuenta de $420?
Pagar primero no es un atajo seguro. El pago puede cambiar el estado de la cuenta, pero no garantiza su eliminación, la aprobación del alquiler ni un resultado específico de puntaje de crédito. Si el saldo o la titularidad están equivocados, documente y dispute el error en lugar de pagar solo para que la solicitud avance más rápido.
El ejemplo anterior es ilustrativo. No es el caso de un cliente ni una predicción de aprobación.
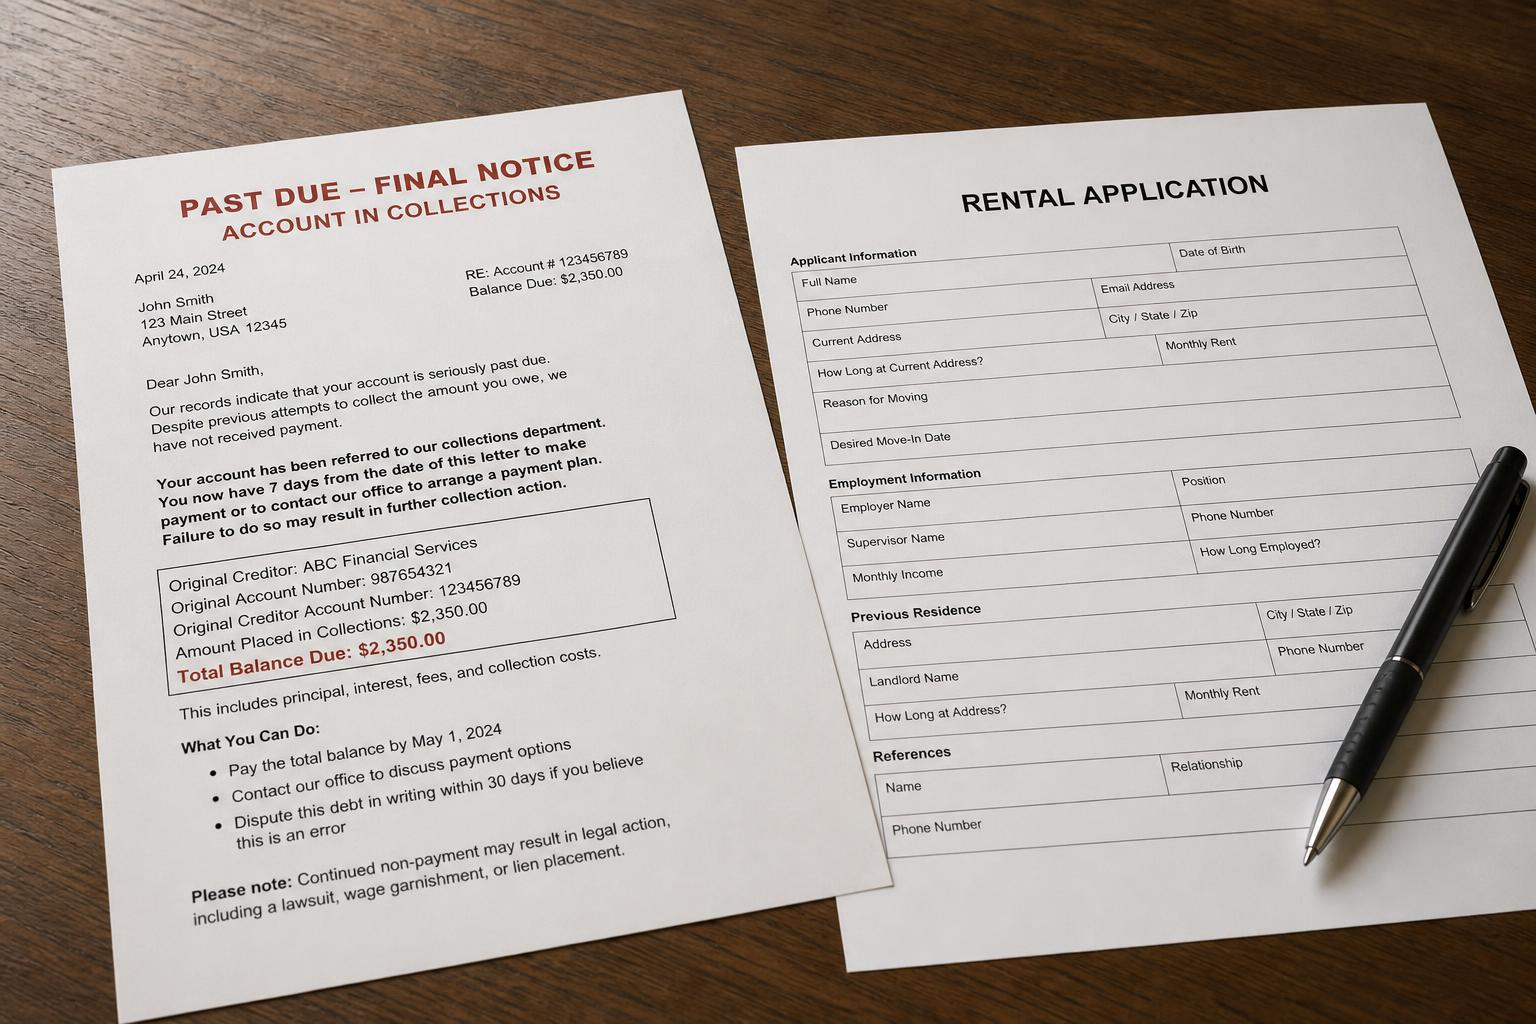
Pida los criterios de evaluación antes de pagar una cuota de solicitud
Empiece por la propiedad, no por la agencia de cobranza. La Comisión Federal de Comercio (FTC) recomienda que quien va a alquilar pregunte qué información usa el arrendador antes de pagar una cuota de solicitud o de verificación de antecedentes. Una propiedad puede usar un informe de crédito, un informe de inquilino, referencias, documentos de ingresos, o el puntaje o la recomendación de una empresa de evaluación. Las reglas de decisión varían.
Pregunte en la oficina de arrendamiento o al arrendador:
- ¿Qué empresa de evaluación de inquilinos usan?
- ¿Sus criterios por escrito descalifican cobranzas por renta no pagada, deuda con un arrendador o daños al inmueble?
- ¿Cómo tratan las cobranzas de servicios públicos, médicas, de teléfono, de tiendas y otras que no son de vivienda?
- ¿Hay un límite de monto o de antigüedad?
- ¿Cambia la decisión si la cuenta aparece pagada o liquidada?
- ¿Qué cálculo de ingresos y qué documentos exigen?
- Si no se cumple uno de los criterios, ¿aceptan un garante, reservas documentadas o un depósito adicional donde la ley lo permita?
- ¿Cuál es la política de cuotas de solicitud y de reembolso?
Consiga las respuestas por escrito cuando sea posible. “No debería haber problema” no es un criterio de evaluación.
No pague para descubrir un impedimento que la propiedad pudo haberle dicho desde el principio. Un apartamento de segunda oportunidad puede evaluar un conjunto más amplio de documentos, pero la etiqueta no le dice qué van a aprobar ni cuánto va a costar. Pida también los criterios de esa propiedad.
Antes de descartar del todo los alquileres con evaluación, compare las concesiones en Apartamentos sin verificación de crédito: cómo funcionan y cuánto cuestan en realidad.
Encuentre la cobranza en los informes que la propiedad puede usar
Un informe de crédito y un informe de inquilino no son el mismo archivo. Los informes de inquilino pueden combinar información de crédito con historial de alquiler, registros de desalojo o de tribunales de vivienda, verificación de empleo, datos de antecedentes penales, y un puntaje o una recomendación generada para el arrendador. Un saldo con un arrendador anterior puede aparecer como cobranza, como historial de alquiler, o en más de un lugar.
Revise sus informes de crédito de Equifax, Experian y TransUnion en AnnualCreditReport.com. Las tres compañías nacionales de informes de crédito ofrecen un informe gratuito en línea una vez por semana. Revisar su propio informe no baja su puntaje de crédito.
Si le preocupa la solicitud en sí, vea si un rechazo de apartamento afecta su crédito.
Para el informe de inquilino, pregunte a la propiedad qué empresa usa. La Oficina para la Protección Financiera del Consumidor (CFPB) mantiene una lista de compañías de informes del consumidor con instrucciones para pedir informes a las empresas especializadas.
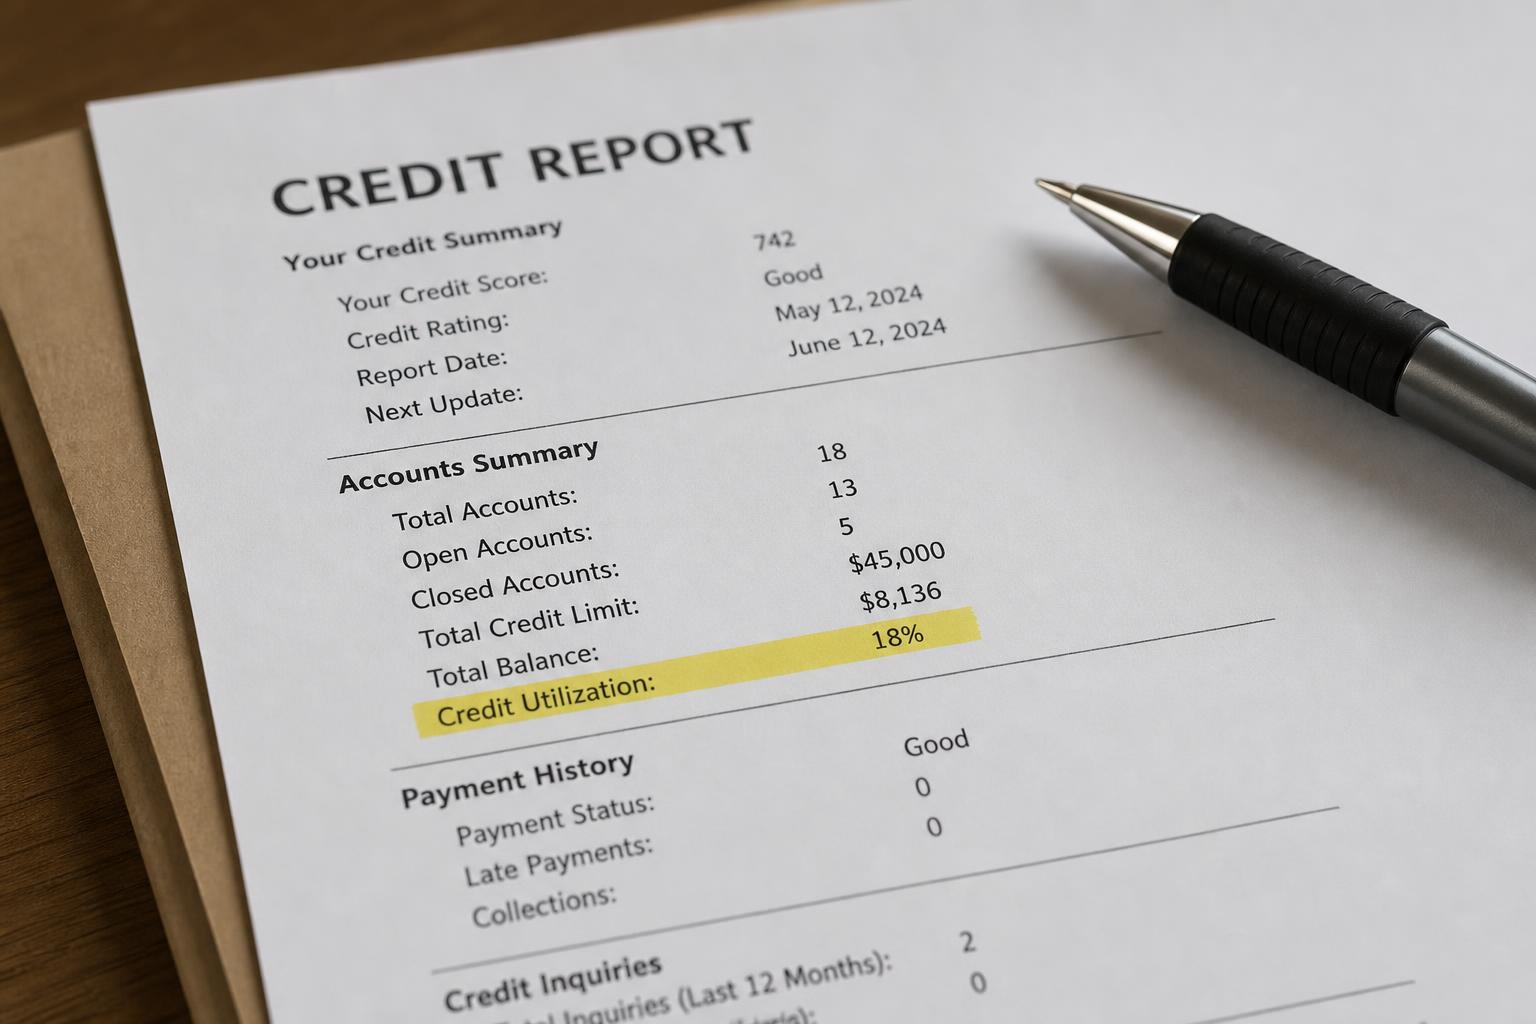
Para cada cobranza, verifique:
- Su nombre y su información de identificación.
- El acreedor original y la empresa que ahora cobra.
- El saldo actual y si faltan pagos o créditos aplicados.
- El estado de la cuenta, incluido si debería aparecer como pagada o liquidada.
- Las fechas reportadas.
- Si la misma deuda aparece más de una vez.
- Si la cuenta es producto de robo de identidad o pertenece a otra persona.
Una cobranza puede ser suya y aun así estar equivocada en el monto, el estado o las fechas. Compare el informe con el contrato de arrendamiento, los estados de cuenta, los recibos de pago, los registros de mudanza y la correspondencia que ya tiene.
Ajuste el siguiente paso al tipo de cuenta
El tipo de cuenta cambia la pregunta. Un saldo con un arrendador anterior habla directamente del historial de alquiler, así que pregunte si una deuda de vivienda sin resolver es un impedimento y si el estado de pagada o liquidada cambia el resultado. Algunas políticas tratan una cuenta de servicios públicos como relacionada con la vivienda porque se trata de un gasto recurrente del hogar. Las cobranzas médicas, de teléfono, de tiendas, de tarjetas de crédito y otras dependen de las reglas de tipo, monto y antigüedad que la propiedad tenga establecidas.
No suponga que una cobranza médica será ignorada ni que una de servicios públicos causará un rechazo automático. La política de la propiedad y el informe real responden esas preguntas.
| Lo que muestra el informe | El siguiente paso recomendado
| No suponga |
|---|---|---|
| La cuenta no es suya, está duplicada, tiene el saldo equivocado o el estado equivocado | Dispute el error específico con la compañía de informes del consumidor y con la empresa que proporcionó la información. Envíe copias de los documentos de respaldo y guarde un registro completo. | Que una llamada al cobrador corregirá todos los informes. |
| Un cobrador externo lo contactó por una cuenta que usted no reconoce | Pida la información de validación y compárela con el informe. Si disputa la deuda, envíe la disputa por escrito antes de la fecha límite del aviso. | Que la urgencia, las amenazas o el identificador de llamadas prueban que la deuda es válida. |
| La cuenta es un saldo real con un arrendador anterior | Revise el contrato, el estado de cuenta, la liquidación del depósito y los documentos de mudanza. Pregunte a la propiedad qué resolución exige. Si negocia, obtenga los términos por escrito antes de pagar. | Que el pago borra la cuenta automáticamente o garantiza la aprobación. |
| La cuenta es correcta pero no está relacionada con la vivienda | Pregunte cómo tratan sus criterios por escrito ese tipo de cuenta antes de decidir si pagar, liquidar o documentar ayudaría a la solicitud. | Que todos los arrendadores evalúan la misma cobranza de la misma manera. |
| La deuda es antigua | Separe el periodo de reporte al crédito de la prescripción de la deuda para efectos de una demanda. La ley estatal y el tipo de deuda controlan ese plazo. Consulte orientación legal específica de su estado antes de hacer un pago o reconocer la deuda si tiene dudas. | Que “siete años” es una fecha universal de vencimiento de la deuda. |
El informe de crédito y la exigibilidad de la deuda son procesos independientes y funcionan en tiempos diferentes. Las compañías de informes de crédito generalmente pueden reportar la mayoría de la información negativa del historial de pagos por hasta siete años. La prescripción estatal para presentar una demanda de cobro puede ser más corta o más larga, y en algunos estados un pago o un reconocimiento de la deuda puede afectar ese plazo.
La información negativa exacta y vigente por lo general no se puede eliminar solo porque perjudica una solicitud de alquiler. La información inexacta o incompleta puede ser disputable, y si pagar una cobranza ayuda depende de lo que se esté reportando y de quién lo esté leyendo. Los resultados, las actualizaciones de reporte y las decisiones de evaluación varían.
Antes de realizar un pago
Antes de pagarle a un cobrador, obtenga la información de validación que identifique al cobrador, al acreedor, el monto y sus derechos de disputa. En general, un cobrador de deudas cubierto por la ley debe entregar esa información durante la primera comunicación o dentro de los cinco días siguientes.
Señales de que un cobrador puede ser falso
Bajo las reglas federales, una disputa enviada por escrito dentro del periodo de validación de 30 días generalmente obliga a un cobrador cubierto a detener el cobro hasta que envíe la verificación. Una discusión por teléfono no activa la misma regla. Guarde copias y comprobante de envío.
Trate la deuda con un arrendador anterior como un problema aparte
Un saldo reclamado por un arrendador anterior merece más trabajo porque se relaciona directamente con una nueva decisión de alquiler. Puede incluir renta no pagada, cargos por terminación anticipada, reparaciones, servicios facturados a través de la propiedad u otros cargos del contrato. El total de una cuenta en cobranza debería poder rastrearse hasta documentos reales.
Reúna el contrato de arrendamiento, el estado de cuenta de pagos, los registros de condición al entrar y al salir, la liquidación del depósito de seguridad, los avisos, los recibos y los correos. Concilie el monto línea por línea. Busque un pago que no se acreditó, un cargo que no coincide con el contrato, un depósito que no se aplicó o un saldo que pertenece a otro inquilino.
Una cobranza de un arrendador y un registro de desalojo son cosas distintas. Una puede aparecer sin la otra. Revise el informe de inquilino para ambas, incluido el estado final de cualquier caso judicial. Si un caso fue desestimado, el informe debería decirlo.
Si el saldo es válido y decide resolverlo, el acuerdo por escrito debe identificar la cuenta, el monto aceptado, la fecha límite, si el pago satisface el saldo restante y cómo dice el cobrador o el acreedor que actualizará la cuenta. Guarde el acuerdo y el comprobante de pago. No confíe en una promesa verbal sobre eliminación o reporte.
Si el monto está en disputa, indique la razón específica y adjunte el documento más sólido. “Esto es injusto” no le da nada que evaluar a un gerente de arrendamiento. “El estado de cuenta omite mi pago del [fecha]; adjunto el recibo y el registro bancario” identifica el problema.
Las reglas de arrendador e inquilino y de depósitos de seguridad varían por estado y localidad. Un abogado de vivienda o una organización local de asistencia legal puede revisar un saldo disputado con un arrendador anterior cuando los documentos o los plazos no están claros.
Arme un expediente de alquiler que responda la siguiente pregunta
Un buen paquete de solicitud no es un montón de cartas de recomendación genéricas. Es un conjunto compacto de documentos atados a los criterios que la propiedad tiene por escrito.
Incluya solo lo que sea pertinente:
- Los documentos de ingresos que la propiedad pida.
- Un estado de cuenta de renta reciente o recibos que muestren su historial de pagos actual.
- Una referencia de un arrendador anterior con datos de contacto verificables.
- Una confirmación de disputa, un informe corregido, una carta de liquidación o un recibo de pago de la cobranza.
- Documentos del garante si la propiedad acepta uno.
- Comprobante de fondos o reservas solo cuando se los pidan y cuando se sienta cómodo entregándolos de forma segura.
Para el solicitante del ejemplo ilustrativo de arriba, una hoja de resumen de una página podría decir:
| Dato de la solicitud | Posición documentada |
|---|---|
| Renta propuesta | $1,500 al mes |
| Ingreso mensual bruto | $4,900 |
| Proporción ingreso-renta | 3.27× |
| Historial de alquiler actual | A tiempo durante 18 meses |
| Cobranza | Cuenta de servicios públicos de $420; se adjunta el estado y el documento de respaldo |
Esto no promete la aprobación. Le permite a quien decide comparar la solicitud con la política escrita sin tener que buscar entre papeles que no vienen al caso.
Explique la cobranza en unas pocas frases objetivas
Use la explicación para identificar la cuenta, su estado actual y la prueba que adjunta. No escriba la historia de su vida ni haga una afirmación que no pueda documentar.
Mi informe de evaluación muestra una cobranza de [acreedor original o cobrador] por [$ monto], con fecha de [mes/año]. [El saldo se pagó o se liquidó el (fecha) / Disputé el error específico el (fecha) / La cuenta sigue abierta.] Adjunto [recibo, carta de liquidación, confirmación de disputa, informe corregido u otro documento]. Mi ingreso mensual bruto actual es de [$ monto] y he pagado mi renta a tiempo desde [mes/año]. Le pido que evalúe la solicitud conforme a sus criterios de evaluación por escrito y me indique si necesita algún otro documento.
Use solo afirmaciones que sean ciertas. Si la cobranza tiene que ver con atención médica, puede identificarla como una cuenta de facturación médica sin revelar un diagnóstico ni otros detalles de salud. Si la cuenta está en disputa, diga qué dato es incorrecto y cuándo envió la disputa. No diga que “está siendo eliminada” a menos que tenga confirmación por escrito que respalde esa afirmación.
Si la propiedad lo rechaza o cambia los términos, pida el informe
Un rechazo no es la única decisión cubierta por la FCRA (Ley de Informe Justo de Crédito). Cuando la información de un informe del consumidor contribuye a que un arrendador rechace la solicitud, cobre una renta más alta, exija un depósito mayor o pida un cofirmante, el arrendador debe entregarle un aviso de acción adversa.
El aviso debe identificar a la compañía de informes del consumidor y explicar su derecho a disputar información inexacta y a pedir una copia gratuita del informe. Pida esa copia dentro de los 60 días siguientes al aviso. La compañía de informes no tomó la decisión de alquiler, pero su informe muestra la información que recibió el arrendador.
Después:
- Guarde el aviso y la fecha en que lo recibió.
- Pida el informe completo a la compañía nombrada en el aviso.
- Compárelo con sus registros e identifique cada error específico.
- Dispute la información inexacta o incompleta con la compañía de informes y con la fuente que la proporcionó.
- Pregunte a la propiedad si reconsiderará la solicitud después de una corrección. La reconsideración no está garantizada y puede que la unidad ya no esté disponible.
Si el arrendador dice que un informe de evaluación influyó en la decisión pero no le entrega el aviso, pida por escrito el nombre de la empresa de evaluación y la información de acción adversa que exige la ley.
Puntos clave
- FTC: verificación de antecedentes de inquilinos y sus derechos (en inglés)
- CFPB: qué es un informe de evaluación de inquilinos (en inglés)
- CFPB: revise su verificación de antecedentes de alquiler (en inglés)
- CFPB: lista de compañías de informes del consumidor (en inglés)
- FTC: informes de crédito gratuitos (en inglés)
- CFPB: cómo disputar un error en su informe de crédito
- CFPB: por cuánto tiempo permanece la información en su informe
- CFPB: deudas de varios años y su cobro
- FTC: preguntas frecuentes sobre cobro de deudas (en inglés)
Vea qué hay realmente en su informe — gratis
Una revisión gratuita de 15 minutos le mostrará qué información están reportando las cobranzas, qué puede ser inexacto o disputable, y cómo prepararse para solicitar un alquiler con mayor seguridad y confianza.
Sin tarjeta de crédito · teléfono opcional · sin compromiso.