
Sepa lo que ven los arrendadores
Cómo leer su informe de inquilino — y detectar errores
El informe que consulta un arrendador puede decidir su solicitud antes de que se conozcan. Aquí le explicamos cómo obtener su propia copia, leer cada sección y detectar los errores que causan negaciones en silencio.
Respuesta rápida
Un informe de inquilino reúne su historial de alquiler, su crédito, registros públicos y a veces datos de desalojo y antecedentes — compilado por agencias de informes del consumidor reguladas por la Ley de Informe Justo de Crédito (FCRA). Los arrendadores lo usan para decidir su solicitud, a menudo con un puntaje automatizado.
Usted tiene derecho a ver su propio informe, y la FCRA le da una copia gratuita después de cualquier negación basada en él. Leerlo antes de presentar su solicitud — y disputar cualquier inexactitud — es una de las cosas más útiles que puede hacer.
¿Qué es un informe de inquilino?
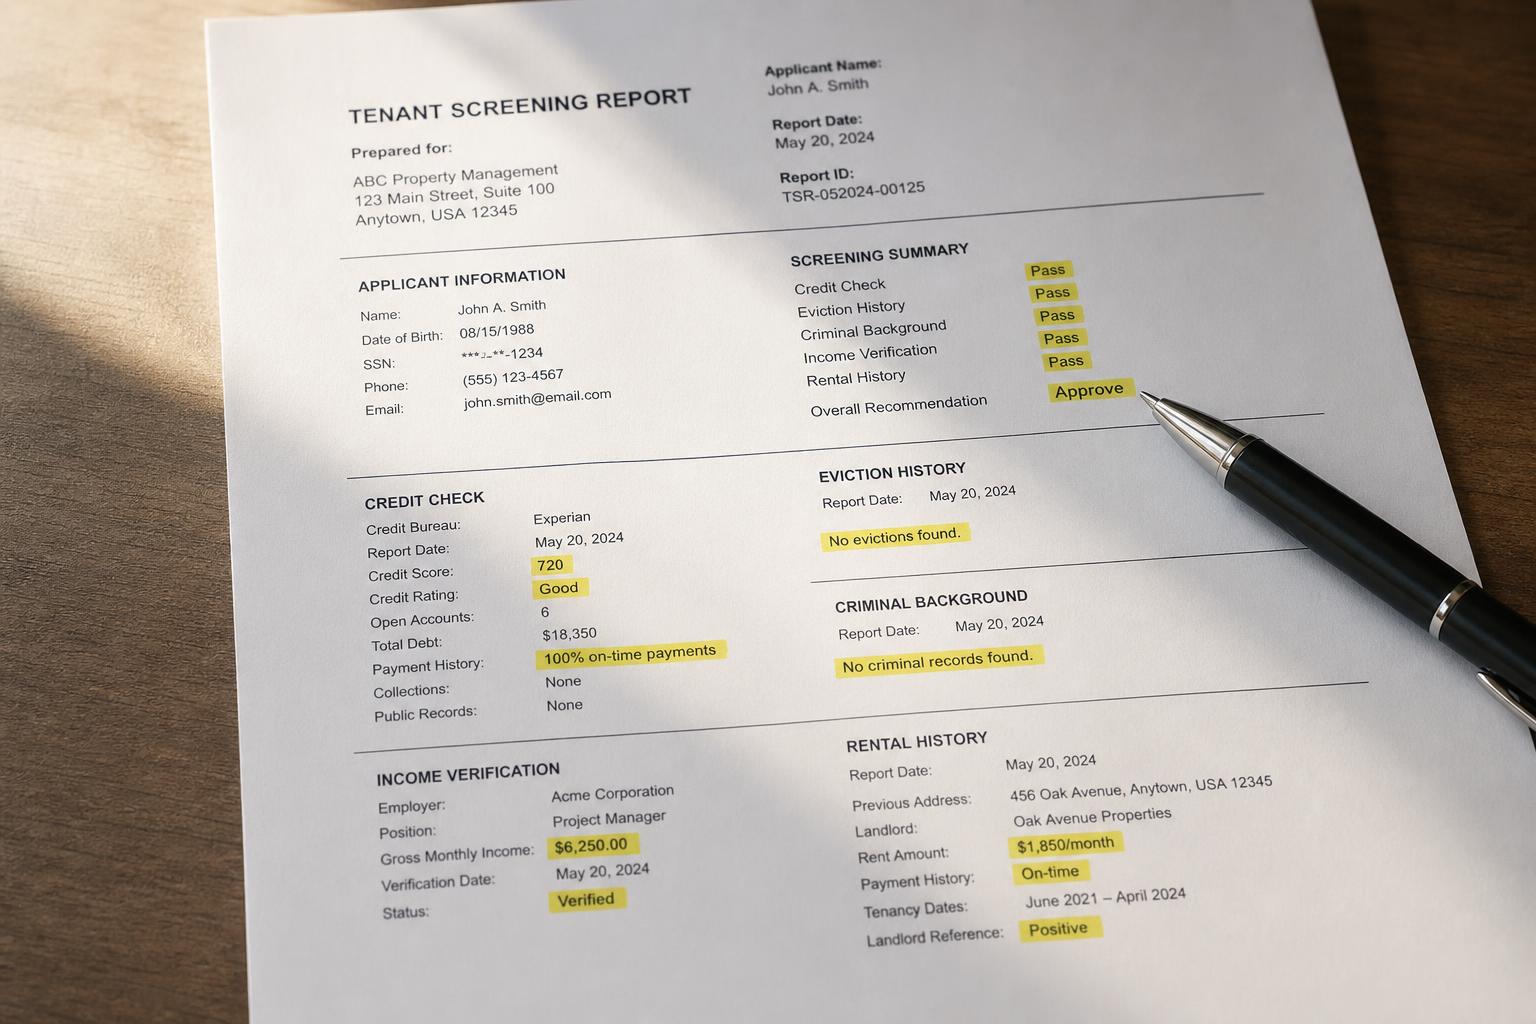
Un informe de inquilino es un informe del consumidor que un arrendador compra para evaluarlo. No es un solo documento — es una compilación tomada de una o más empresas de verificación, y por lo general combina su información de crédito con el historial de alquiler, registros públicos y a veces una verificación de antecedentes. Algunos informes agregan una recomendación o un puntaje de riesgo.
Como estas empresas son agencias de informes del consumidor bajo la FCRA, usted tiene derechos reales: a saber qué contiene su expediente, a una copia y a disputar cualquier inexactitud. El detalle es que el informe se elabora sobre usted, no para usted — así que los errores pueden quedarse ahí sin verse hasta que le cuesten un apartamento.
¿Cómo obtiene una copia de su propio informe de inquilino?
Dos caminos principales. Primero, si le negaron con base en un informe, el arrendador debe enviar un aviso de acción adversa que nombre a la empresa de verificación — y usted tiene derecho a una copia gratuita de esa empresa. Segundo, puede solicitar su expediente directamente a las principales agencias de verificación de inquilinos; la FCRA le da derecho a una divulgación gratuita de su expediente una vez cada 12 meses de cada una.
Solicitar su propio informe antes de empezar a aplicar significa que no habrá sorpresas — usted ve exactamente lo que verá un arrendador, con tiempo para corregir cualquier error.
Sección por sección: ¿qué contiene realmente el informe?
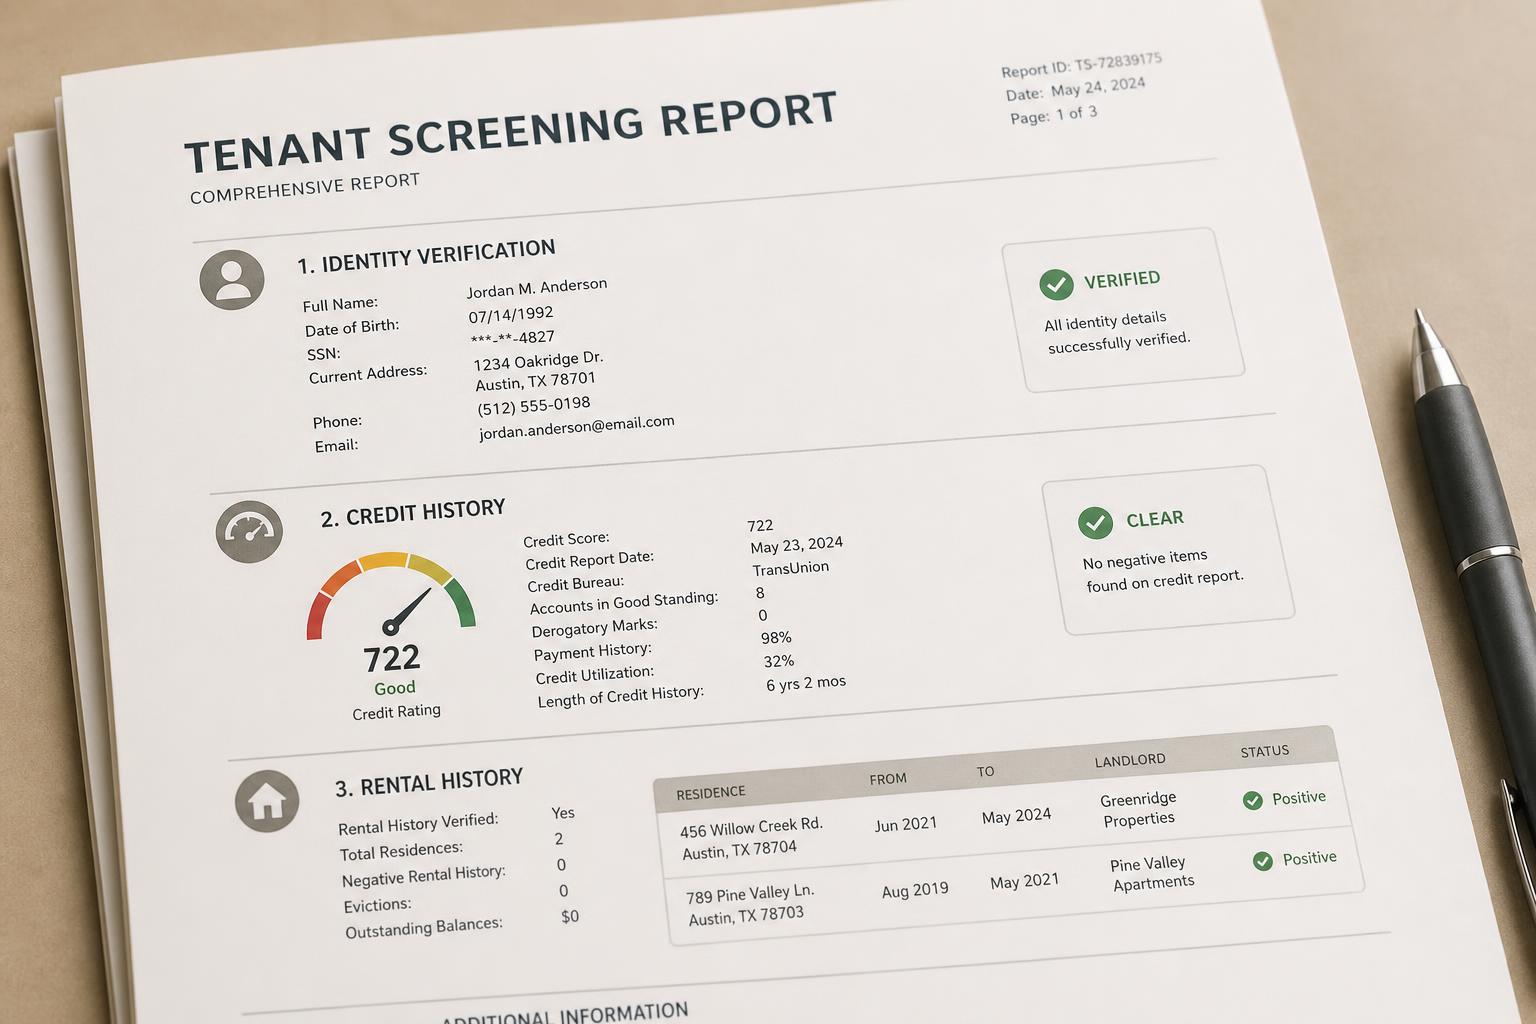
Los informes varían según la empresa, pero la mayoría contiene los mismos componentes. Así se lee cada uno.
Identidad e historial de direcciones
Su nombre, direcciones anteriores y a veces su fecha de nacimiento. Revise si hay direcciones que no son suyas o variaciones de su nombre — esas son la primera señal de un “expediente mezclado,” donde los datos de otra persona se combinan con los suyos.
Información de crédito
Un puntaje de crédito o un rango, además de cobranzas, saldos y patrones de pago. Los arrendadores leen esto para evaluar su confiabilidad. Confirme que las cuentas y los saldos sean exactos y realmente suyos.
Historial de alquiler y desalojos
Direcciones anteriores y cualquier demanda de desalojo o fallo. Aquí es donde los errores son comunes — un caso desestimado, un asunto ya resuelto o un registro que pertenece a alguien con un nombre parecido puede aparecer como si fuera un desalojo activo.
Registros públicos y antecedentes
Algunos informes incluyen datos penales o de registros públicos. Aquí importan la exactitud y la integridad, y las directrices del HUD advierten a los arrendadores contra las prohibiciones generales basadas en registros. Verifique que todo lo que aparezca esté actualizado, completo y sea suyo.
¿Cómo usan los arrendadores el puntaje o la recomendación?
Muchos productos de verificación terminan con una recomendación — “aceptar,” “aceptar con condiciones,” o “rechazar” — o un puntaje numérico contra el que el arrendador fija un límite. Un arrendador flexible puede leer el detalle de fondo; un complejo automatizado puede simplemente aplicar el límite. Saber que su informe incluye una recomendación explica por qué dos arrendadores pueden tratar el mismo historial de forma diferente.
¿Por qué los informes de inquilino contienen errores con tanta frecuencia?
La Oficina de Protección Financiera del Consumidor (CFPB) ha señalado que la verificación de inquilinos es propensa a errores. Los informes se arman rápidamente a partir de varias bases de datos y se cotejan por nombres y fechas de nacimiento — así que las personas con nombres comunes obtienen expedientes mezclados, registros viejos resurgen y casos desestimados aparecen como activos. Como normalmente usted no ve el informe, estos errores pueden repetirse en varias solicitudes hasta que los detecte y los dispute.
¿Cómo disputa un error en un informe de inquilino?
La FCRA le da un proceso claro. Identifique a la empresa de verificación (el aviso de acción adversa la nombra), luego presente una disputa directamente ante esa empresa, por escrito cuando sea posible, con documentos que respalden su caso — un registro judicial que muestre que un caso fue desestimado, prueba de identidad o evidencia de que una cuenta no es suya.
La empresa generalmente debe investigar, por lo común dentro de unos 30 días, y corregir o eliminar la información que no pueda verificar. Se trata de exactitud: usted les pide que reporten la verdad, no que borren algo legítimo. Si un registro es exacto, el paso más útil es entenderlo y explicar su contexto a un arrendador.
¿Qué puede hacer con un registro exacto pero perjudicial?
Si el informe es correcto, usted tiene otras herramientas. El contexto ayuda: una explicación breve y honesta de un desalojo antiguo o una cobranza pasada — y prueba de que ha alquilado de forma responsable desde entonces — puede convencer a un arrendador flexible. Fortalecer el resto de su solicitud (ingresos, referencias, un depósito mayor) le da razones para decir que sí a pesar del registro. Y atender lo que aparece en su crédito con el tiempo cambia los informes futuros.
¿Debería revisar su informe antes de presentar su solicitud?
Casi siempre, sí. Las cuotas de solicitud se acumulan, y cada negación puede significar una cuota perdida y una consulta. Obtener primero sus propios informes de inquilino y de crédito le permite corregir errores, preparar explicaciones y presentar su solicitud donde realmente tiene una oportunidad. Una revisión gratuita de crédito de 15 minutos le explica lo que probablemente aparezca y lo que podría valer la pena disputar.
Leer y actuar sobre su informe
Trate el informe como una lista de verificación, no como un veredicto.
Qué hacer
Qué evitar
Señales de alerta en la verificación y en ofertas de “reparación”
Donde hay una negación, hay malas ofertas. Tenga cuidado con estas.
Tenga cuidado si ve
En resumen: los informes de inquilino
El informe de inquilino es el tomador de decisiones silencioso detrás de la mayoría de las solicitudes de alquiler — y a menudo se equivoca en detalles pequeños pero de consecuencias importantes. Leer su propia copia, disputar los errores reales y prepararse para los registros exactos convierte una caja negra en algo que usted puede manejar.
Puntos clave
Antes de volver a solicitar o pagar otra cuota de solicitud, sepa qué se está reportando realmente. Una revisión gratuita de 15 minutos le muestra qué puede estar perjudicando su solicitud — y qué atender primero. Vea la revisión gratuita de crédito para alquiler →
Vea lo que dice su informe antes de que lo haga un arrendador
Una revisión gratuita de 15 minutos repasa lo que aparece en su informe de crédito — y lo que podría ser inexacto o disputable — para que presente su solicitud preparado en lugar de adivinar.
Descubra por qué lo rechazaronSin tarjeta de crédito · teléfono opcional · sin compromiso.