
Rentar con crédito débil
Cómo usar referencias de arrendador y personales para rentar con mal crédito
Cuando su crédito juega en su contra, las referencias adecuadas le dan a un arrendador flexible razones para decir que sí. Aquí le explicamos a quién pedirlas, qué incluye una buena referencia y cómo manejar el no tener historial de renta alguno.
Respuesta rápida
Las referencias pueden compensar de forma significativa un crédito débil ante un arrendador flexible — sobre todo un arrendador anterior que confirme que usted pagó a tiempo, más una prueba de ingresos estables. No anularán un límite automático estricto en un complejo grande, pero inclinan la decisión dondequiera que una persona esté evaluando el panorama completo.
La mejor estrategia es saber primero qué contienen su informe de crédito y su informe de inquilino, y luego armar un paquete de referencias que responda directamente a la verdadera preocupación de un arrendador: ¿pagará esta persona la renta, a tiempo, todos los meses?
¿Realmente ayudan las referencias cuando su crédito es malo?
Sí — con el arrendador adecuado. Una referencia no puede cambiar un límite de puntaje rígido en un complejo grande con evaluación automatizada. Pero los arrendadores independientes y los administradores de propiedades más pequeños, los que de entrada tienen más probabilidad de considerar un crédito más débil, a menudo leen las referencias con atención. Un arrendador anterior que dé fe de dos años de renta pagada a tiempo responde la pregunta exacta que plantea un puntaje bajo: ¿pagará usted?
Piense en las referencias como evidencia que contradice la preocupación. El crédito dice “quizá riesgoso”; una buena referencia y un ingreso documentado dicen “aquí está la prueba de que no lo soy.”
¿Qué quieren realmente los arrendadores de una referencia?
Más allá de la formalidad, un arrendador quiere tranquilidad en unos puntos específicos: que usted pague la renta a tiempo, que cuide el lugar, que respete el contrato de arrendamiento y que sea razonable en el trato. Una referencia que hable de eso de forma concreta — “pagó el día primero durante 24 meses, dejó la unidad limpia” — es mucho más persuasiva que un vago “buena persona.”
¿Quién es una buena referencia de renta?
No todas las referencias tienen el mismo peso. En orden aproximado de utilidad:

Un arrendador anterior
El estándar de oro — puede confirmar la renta pagada a tiempo y cómo dejó la unidad. Si se despidieron en buenos términos, pídalo directamente. Si es difícil localizar a un arrendador anterior, un historial de pagos de renta (cheques cancelados, registros bancarios) puede servir en su lugar.
Un empleador o fuente de ingresos
Un empleador que confirme un empleo estable y continuo da tranquilidad por el lado de los ingresos. Se combina naturalmente con talones de pago o una carta de oferta.
Una referencia de carácter
Un maestro, mentor, líder comunitario o conocido de muchos años que pueda hablar de su formalidad. Útil cuando el historial de renta o de empleo es escaso — solo evite a los familiares si puede.
¿Y si no tiene ningún historial de renta?
Quienes rentan por primera vez y quienes regresan después de un tiempo aún pueden armar un caso creíble. Sustituya con pruebas donde le falte historial: los registros de pago de servicios públicos o del teléfono muestran que maneja cuentas recurrentes; los estados de cuenta bancarios muestran estabilidad; un cofirmante o garante respalda el contrato; y un depósito un poco mayor reduce el riesgo para el arrendador. Las referencias de carácter suplen la referencia de arrendador que falta.
El mensaje que está construyendo es la constancia: incluso sin un historial de renta, aquí está la evidencia de que cumple con sus obligaciones.
¿Cómo se pide una buena referencia?
Póngalo fácil de aceptar y fácil de escribir. Pregúntele a la persona directamente si se siente cómoda de ser una referencia positiva. Dígale qué le importa al arrendador (el pago puntual, el cuidado de la unidad) para que pueda hablar de ello. Ofrezca proporcionar fechas y detalles para que la carta sea específica. Y avísele que un arrendador podría llamar, con el mejor número para localizarla.
¿Qué incluye una buena carta de referencia?
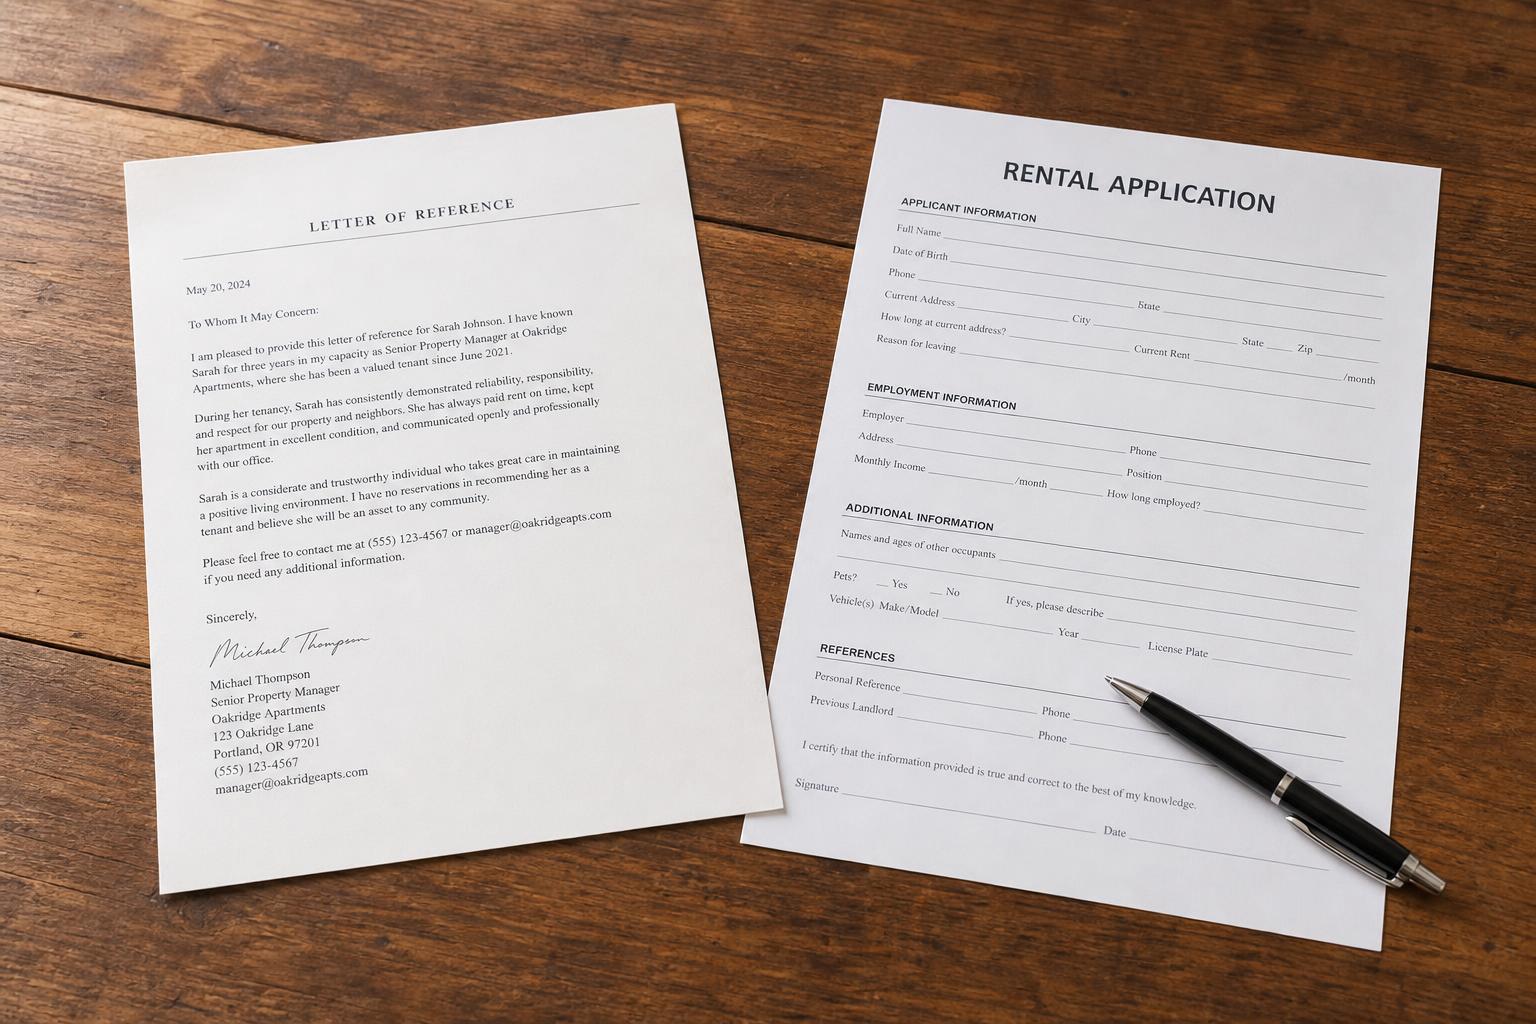
Una carta útil es corta y concreta. Por lo general indica la relación de la referencia con usted y cuánto tiempo lo conoce, hechos específicos (el monto de la renta y que se pagó a tiempo, la duración del arrendamiento, en qué condición dejó la unidad) y una recomendación clara, con datos de contacto para que el arrendador pueda verificar. Los detalles concretos le ganan a los adjetivos en todo momento.
¿Cómo se combinan las referencias con el resto de su solicitud?
Las referencias son más fuertes como parte de un paquete, no por sí solas. Combínelas con ingresos documentados (talones de pago, declaraciones de impuestos), la oferta de un depósito mayor o un cofirmante si puede, y una explicación honesta y breve de lo que pasó con su crédito. Entregarle a un arrendador una solicitud completa y organizada transmite justamente la formalidad que su puntaje no refleja.
Las referencias no cambian lo que está en su informe — así que revíselo
Las referencias ayudan a que un arrendador mire más allá de su crédito; no cambian el informe en sí. Si parte de lo que le está afectando es inexacto — una cobranza que no es suya, un saldo equivocado — usted tiene derecho a disputarlo bajo la FCRA (Ley de Informe Justo de Crédito). Saber qué contiene realmente su informe le indica qué problemas pueden compensar las referencias y cuáles vale la pena corregir. Una revisión gratuita de su crédito para renta le muestra dónde está parado.
Cómo armar un paquete de referencias que funcione
Seleccione las referencias como lo haría un arrendador — específicas, verificables y que den tranquilidad.
Qué hacer
Qué evitar
Evite estas trampas con las referencias
La desesperación invita a malos atajos. Manténgase alejado de estos.
Señales de alerta
En resumen sobre las referencias
Las buenas referencias son una de las herramientas más eficaces que tiene un inquilino con crédito débil — porque responden la verdadera pregunta del arrendador con evidencia. Arme un paquete específico y verificable, combínelo con prueba de ingresos y revise su informe para saber exactamente qué necesitan compensar sus referencias.
Puntos clave
Antes de volver a solicitar o pagar otra cuota de solicitud, sepa qué se está reportando realmente. Una revisión gratuita de 15 minutos le muestra qué puede estar perjudicando su solicitud — y qué atender primero. Vea la revisión gratuita de crédito para alquiler →
Sepa qué necesitan compensar sus referencias
Una revisión gratuita de 15 minutos le muestra qué hay en su informe de crédito detrás de una negación — para que sepa qué problemas pueden cubrir las referencias y cuáles podría valer la pena disputar primero.
Descubra por qué lo rechazaronSin tarjeta de crédito · teléfono opcional · sin compromiso.