
La respuesta honesta
¿Qué pasa si ignora la deuda médica? La respuesta honesta
Ignorar una factura médica se siente más fácil que enfrentarla — pero no hace que la deuda desaparezca, y puede reducir sus opciones sin que se dé cuenta. Aquí le explicamos lo que realmente pasa, y por qué pagar a ciegas es tan arriesgado como ignorarla.
Respuesta rápida
Ignorar la deuda médica no hace que desaparezca. Puede enviarse a cobranza, aparecer en su informe de crédito (sujeto a las reglas recientes sobre cobranzas médicas), y en algunos casos el acreedor o el cobrador puede demandarlo — lo que podría llevar a un fallo judicial y, en algunos estados, al embargo de salario.
Pero pagar por pánico una factura que no ha verificado también es un error, porque las facturas médicas suelen tener errores. El mejor camino no es ni ignorar ni pagar a ciegas: verifique, dispute los errores y negocie.

¿La deuda médica desaparece si la ignora?
No. Una factura médica sin pagar no caduca solo porque usted deje de abrir los sobres. Si la deja en paz, normalmente avanza por una secuencia predecible: recordatorios del proveedor, luego la asignación o venta a una agencia de cobranza, después la actividad de cobro — y, en algunos casos, una demanda. Ignorarla significa sobre todo perder el control de cuándo y cómo ocurren esos pasos, y renunciar a la ventaja que tendría al involucrarse temprano.
Primero, la factura pasa a cobranza
Si una factura médica queda sin pagar, el proveedor a menudo la transfiere a una agencia de cobranza. En ese momento se involucra un tercero, y la FDCPA (Ley de Prácticas Justas de Cobro de Deudas) regula cómo pueden contactarlo. Una cuenta en cobranza también es la etapa en la que su informe de crédito puede entrar en juego — aunque, es importante señalarlo, las cobranzas médicas ahora siguen reglas especiales (próxima sección). Una vez que está con un cobrador, negociar suele ser más difícil de lo que habría sido con el proveedor original.
¿Aparecerá en su informe de crédito la deuda médica que ignora?
Podría hacerlo — pero las cobranzas médicas se tratan de forma distinta a como se hacía antes. Los burós de crédito nacionales hicieron cambios voluntarios: las cobranzas médicas pagadas se eliminan, hay un periodo de espera (alrededor de un año) antes de que una cobranza médica sin pagar pueda aparecer, y las cobranzas médicas por debajo de cierto umbral (alrededor de $500) ya no se reportan. Una regla más amplia de la CFPB (Oficina de Protección Financiera del Consumidor) que habría eliminado la deuda médica de los informes de crédito fue finalizada a principios de 2025 pero luego anulada, así que no está vigente actualmente. Estas reglas han cambiado y pueden variar — así que si una factura ignorada aparece en su informe depende del monto, de cuánto tiempo ha pasado y de si se ha pagado. Verifique su propio informe en lugar de suponer.
¿Pueden demandarlo por una deuda médica sin pagar?
Sí. Un proveedor o un cobrador que compró la deuda puede presentar una demanda, y si usted no responde, pueden ganar un fallo en rebeldía. Un fallo puede abrir la puerta a consecuencias que varían por estado, y que podrían incluir el embargo de salario o embargos de cuentas bancarias. Esta es la razón más seria para no ignorar sin más la deuda médica: la demanda, no la factura en sí, es donde ignorar puede hacer verdadero daño. (La prescripción de la deuda limita por cuánto tiempo pueden demandarlo — pero por lo general usted tiene que presentarse y alegarla.)
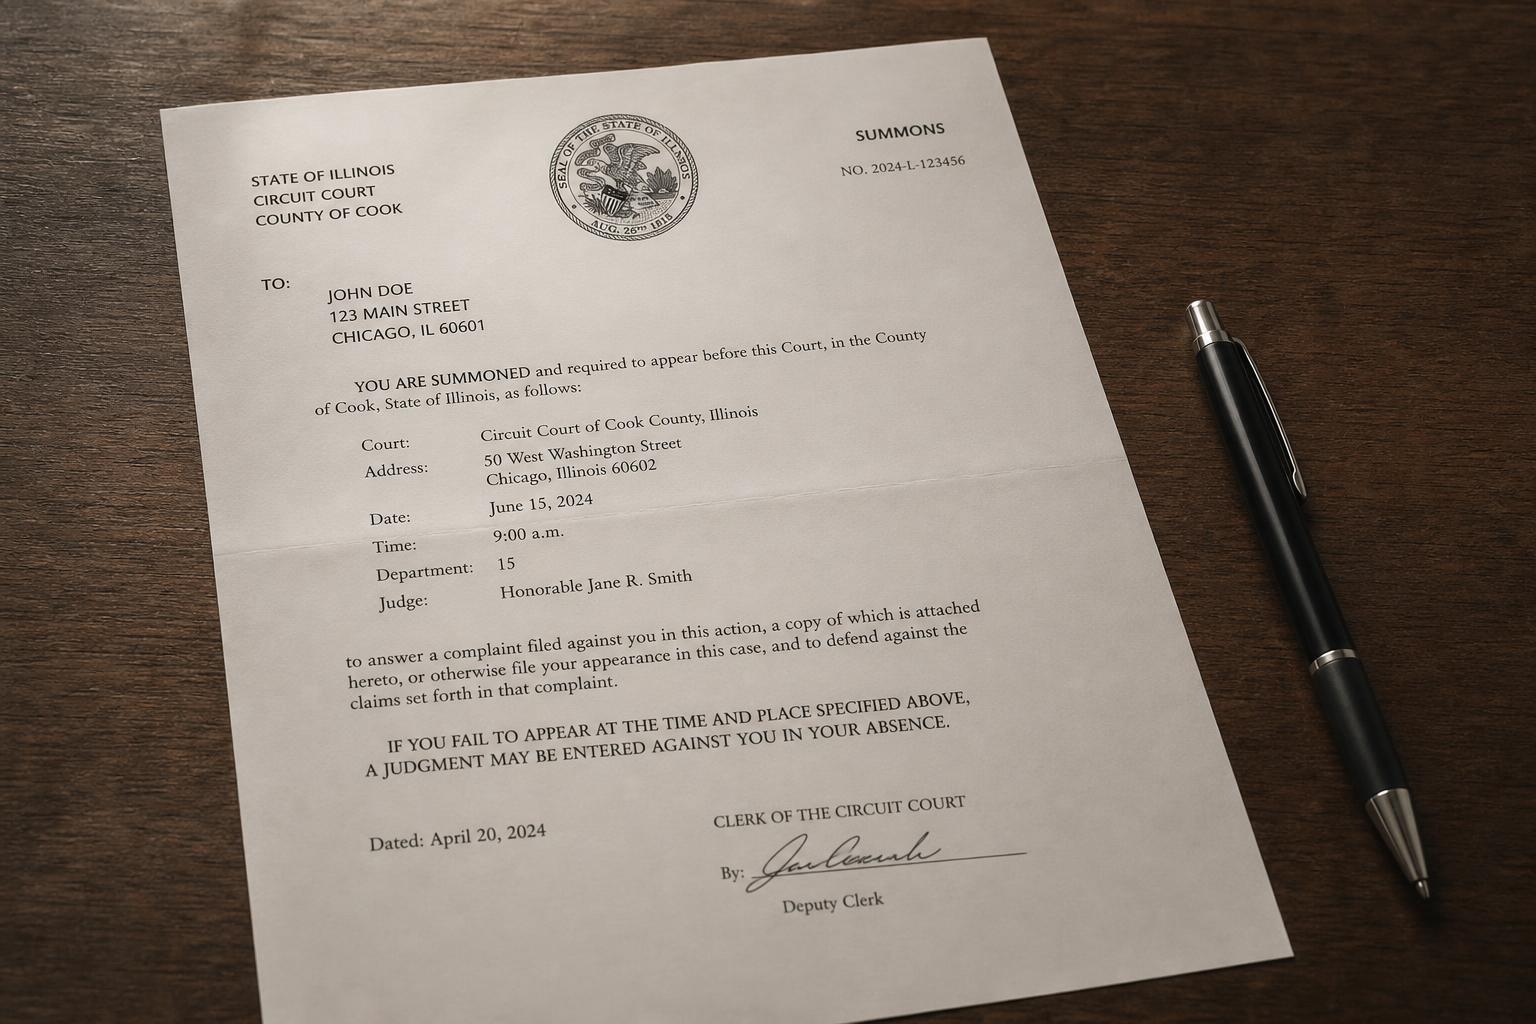
Nunca ignore una citación
Si le entregan una demanda, responda antes de la fecha límite aunque la deuda sea antigua o esté en disputa. Ignorar una citación es la forma en que un caso que se puede ganar se convierte en un fallo.
¿Qué le hace a sus opciones ignorarla con el tiempo?
Sobre todo, las reduce. Al principio, usted puede desglosar la factura, detectar errores, solicitar asistencia financiera y establecer un plan sin intereses con el proveedor. Después de que pasa a cobranza — y especialmente después de un fallo — esas opciones amables se reducen, y usted negocia desde una posición más débil. Aquí el tiempo por lo general juega en su contra, y por eso “lidiar con esto después” suele costar más que lidiar con ello ahora.
Pero tampoco pague por pánico: por qué verificar primero importa
El error opuesto es igual de común: pagar una factura médica de inmediato, por completo, para hacerla desaparecer. Los errores en la facturación médica son muy frecuentes — cargos duplicados, servicios que nunca se prestaron, seguro que no se aplicó, saldos que deberían haberse cubierto. Si paga antes de verificar, podría estar pagando por el error de alguien más. Así que la meta no es “pagar rápido” como tampoco es “ignorar” — es “verificar y luego decidir.”
El punto medio: verificar, disputar, negociar
Entre ignorar y pagar por pánico está el enfoque que de verdad lo protege:
- Verifique que la factura sea exacta y suya — obtenga una factura desglosada y compárela con la EOB (explicación de beneficios) de su seguro.
- Dispute los errores con el proveedor, el cobrador o los burós de crédito, según lo permitan sus derechos.
- Negocie — pregunte por la atención de caridad, los descuentos y los planes de pago sin intereses.
Esto lo mantiene en control, asegura que solo pague lo que realmente debe, y a menudo resuelve la deuda en términos mucho mejores que cualquiera de los dos extremos. Una revisión gratuita de 15 minutos puede ayudarle a ver qué se está reportando y qué podría ser disputable.
¿Qué pasa si de verdad no puede pagar?
Si la factura es real y simplemente no puede pagarla, todavía tiene opciones además de ignorarla. Solicite la asistencia financiera o la atención de caridad del hospital (a menudo obligatoria en los hospitales sin fines de lucro y según sus ingresos). Pida un plan de pago sin intereses ajustado a lo que realmente puede pagar. Investigue programas de asistencia locales o específicos para su condición. Y si enfrenta demandas o una deuda abrumadora, una oficina de asistencia legal o un asesor de crédito sin fines de lucro puede ayudarle a entender sus opciones. Involucrarse, aunque sea para decir “no puedo pagar esto por completo,” es mejor que el silencio.
¿Por cuánto tiempo sigue siendo un problema la deuda médica?
De nuevo, dos relojes distintos: la prescripción de la deuda (fijada por cada estado, a menudo unos pocos años) limita por cuánto tiempo pueden demandarlo, mientras que el reporte de crédito sigue su propio calendario — y las cobranzas médicas podrían caer antes bajo las reglas de los burós, o no aparecer en absoluto si están pagadas o son pequeñas. Una deuda puede dejar de ser un problema en el informe de crédito y aún así seguir siendo cobrable, o viceversa. Saber en qué punto de cada reloj se encuentra una deuda específica le dice qué tan urgente es en realidad.
La forma correcta de manejar la deuda médica que ha estado evitando
Volver a involucrarse es lo que conviene — en sus términos, con los datos en mano.
Qué hacer
Qué evitar
Señales de alerta mientras lo resuelve
Las personas con deudas que han evitado son blanco de presión y estafas. Tenga cuidado con:
Señales de alerta
En resumen: ignorar la deuda médica
Ignorar la deuda médica no la resuelve — solo la empuja hacia la cobranza y, a veces, hacia un tribunal, mientras sus mejores opciones caducan en silencio. Pero la respuesta tampoco es pagar por pánico, porque la factura bien podría estar equivocada. Verifíquela, dispute lo que sea inexacto y negocie lo que sea real. Ese punto medio protege tanto su bolsillo como su crédito.
Puntos clave
Antes de pagar o negociar una factura médica, confirme qué se está reportando realmente. Una revisión gratuita de 15 minutos le muestra qué puede ser inexacto, desactualizado o disputable — antes de actuar. Vea la revisión gratuita de deuda médica →
Vea cuál es la situación real de su deuda médica
Una revisión gratuita de 15 minutos le muestra qué hay en su informe de crédito y qué elementos médicos podrían ser inexactos, ya no elegibles para reportarse, o disputables — para que pueda actuar con base en hechos en lugar de miedo.
Descubra por qué lo rechazaronSin tarjeta de crédito · teléfono opcional · sin compromiso.