
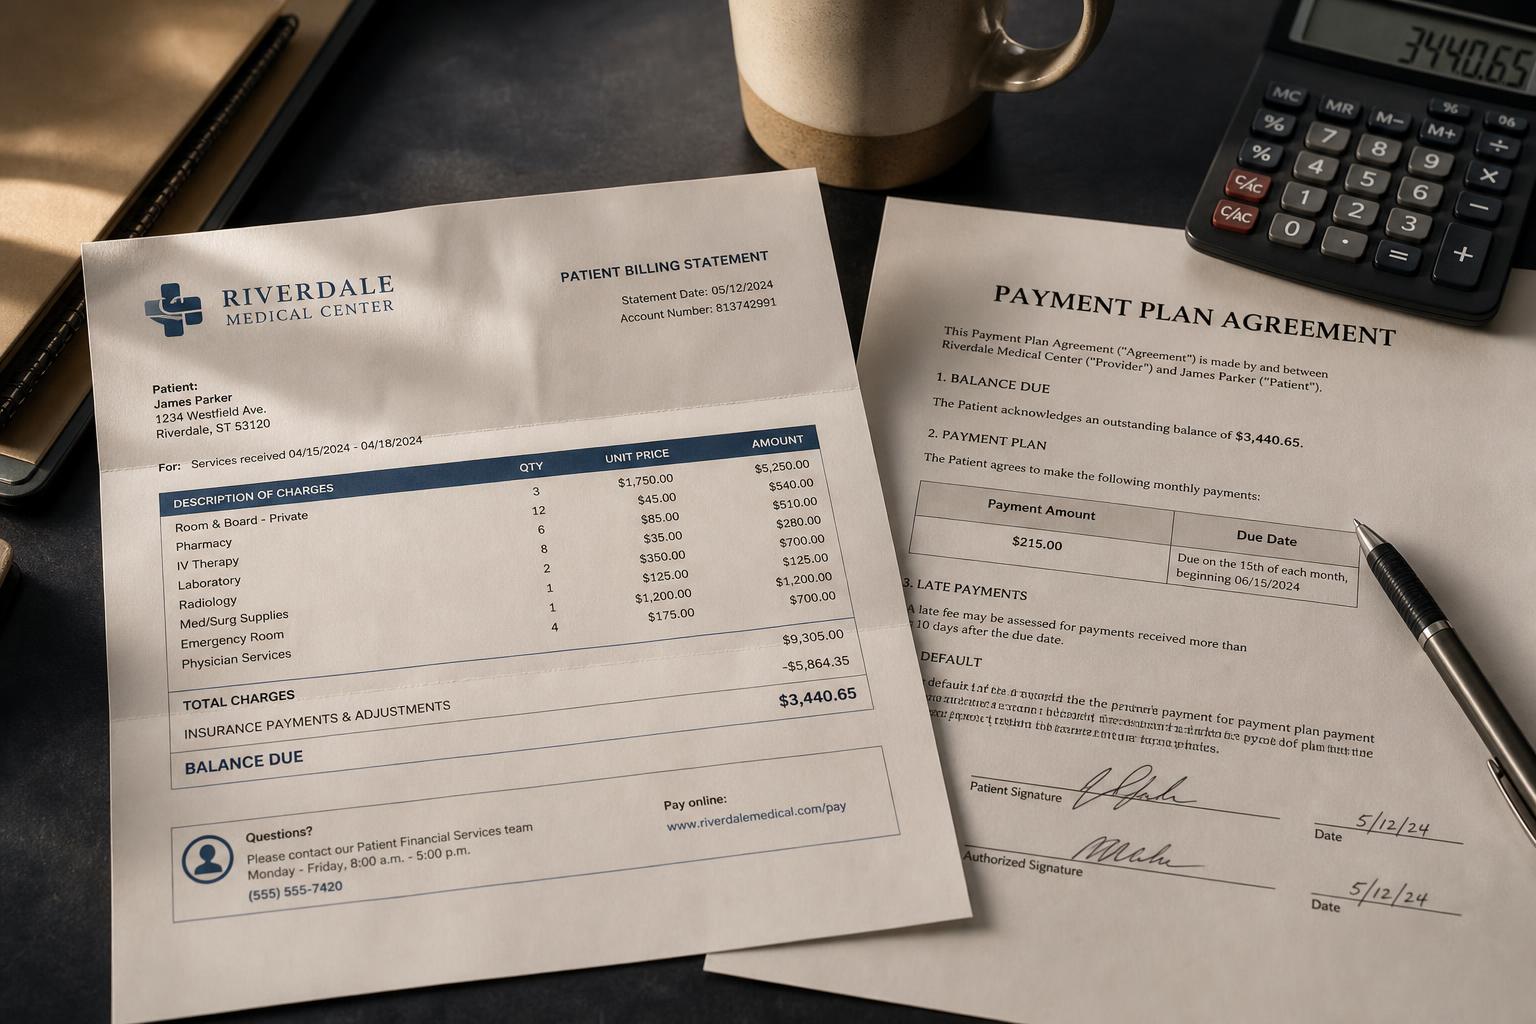
Cómo establecer un plan de pago hospitalario
Una factura médica grande no tiene que ir a una tarjeta de crédito ni a cobranza. A menudo, el hospital trabajará con usted — si lo pide de la manera correcta.
Cuando llega una factura médica que no puede pagar de una sola vez, lo peor que puede hacer es ignorarla o ponerla por reflejo en una tarjeta de alto interés. Un plan de pago hospitalario — y los programas de asistencia que muchos hospitales están obligados a ofrecer — suele ser el camino más inteligente.
Aquí le explicamos cómo establecer uno.
En esta guía
Por qué un plan es mejor que una tarjeta de crédito o una cobranza
Un plan de pago directamente con el proveedor a menudo es sin intereses, mantiene la factura fuera de cobranza y evita el alto interés de una tarjeta de crédito. Eso protege tanto sus finanzas como su crédito — una factura sin pagar que llega a cobranza es lo que eventualmente puede perjudicarlo (vea si las facturas médicas afectan su crédito), y un plan al día lo mantiene alejado de eso.
Primero pida una factura detallada
Antes de aceptar pagar cualquier cosa, solicite una factura detallada y compárela con la Explicación de Beneficios (EOB) de su seguro. Los errores de facturación médica son comunes — cargos duplicados, servicios que no recibió, o un reclamo que su aseguradora debió haber pagado. No establezca un plan para una cifra que no ha verificado.
Pregunte por la asistencia financiera y la caridad hospitalaria
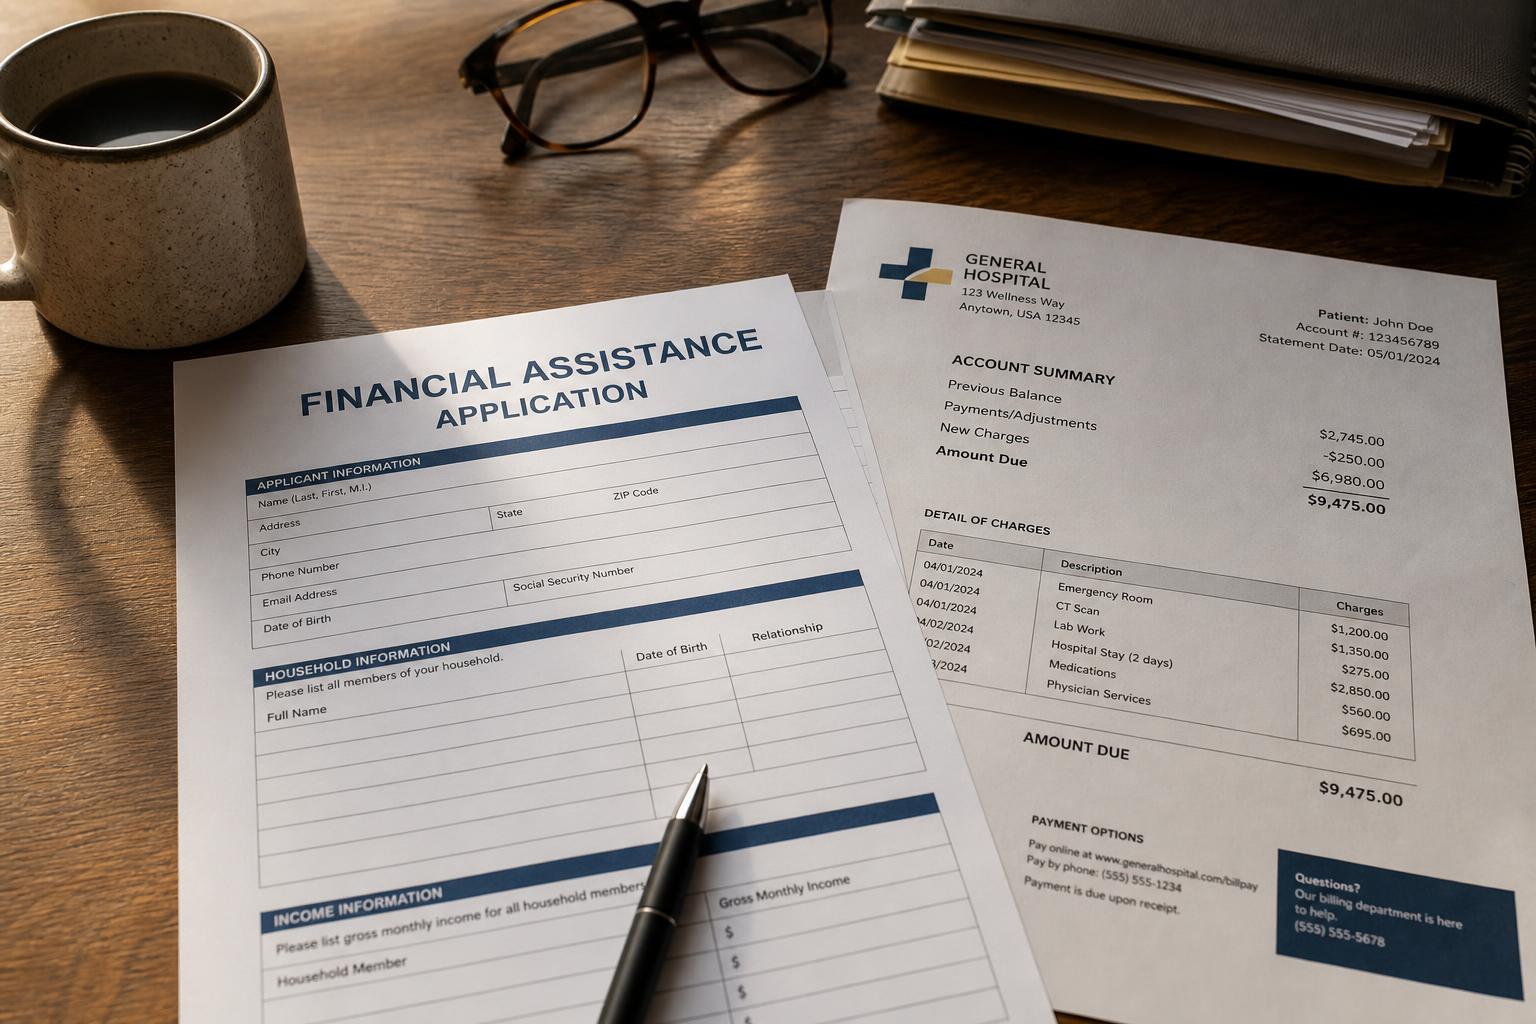
Este es el paso que la gente se salta. Los hospitales sin fines de lucro están obligados a mantener políticas de asistencia financiera (caridad hospitalaria), y muchos otros proveedores también las ofrecen — reduciendo o incluso condonando la factura para los pacientes que califican según sus ingresos. Pida específicamente la solicitud de asistencia financiera antes de aceptar un plan; podría deber mucho menos que el monto de lista.
Negocie un plan sostenible
Si todavía debe un saldo, negocie términos que realmente pueda cumplir. Pida un monto mensual que se ajuste a su presupuesto, confirme que no haya intereses (muchos planes hospitalarios no los tienen), y no acepte pagos tan altos que no pueda cubrir. También puede preguntar si es posible un acuerdo por una suma global reducida. Un plan que pueda sostener es mejor que uno ambicioso que se derrumba.
Consiga los términos por escrito
Consiga siempre el acuerdo por escrito antes de que el dinero cambie de manos: el total adeudado, el monto mensual, la duración, que no tenga intereses, y la confirmación de que la cuenta no será enviada a cobranza mientras pague según lo acordado. Guarde registros de cada pago.
Manténgala fuera de cobranza
El objetivo de todo este ejercicio es mantener la factura con el proveedor y fuera de las manos de una agencia de cobranza. Manténgase al día con el plan, siga comunicándose si su situación cambia, y atienda los problemas a tiempo. Manejada de esta manera, una factura médica grande puede resolverse sin llegar a tocar su crédito. Para reducir el saldo en sí, vea cómo negociar una factura médica.
Puntos clave
- Un plan de pago con el proveedor a menudo es sin intereses y mantiene la factura fuera de cobranza.
- Obtenga una factura detallada y compárela con su seguro antes de pagar.
- Pregunte por la asistencia financiera / caridad hospitalaria — los hospitales sin fines de lucro deben ofrecerla.
- Negocie un monto mensual que pueda sostener, sin intereses, y confirme que no habrá cobranza.
- Consiga cada término por escrito y manténgase al día para mantener la factura fuera de su crédito.
¿Enfrenta una factura médica que no puede pagar de una sola vez?
Una revisión gratuita de 15 minutos le ayuda a entender qué se está reportando y sus opciones — antes de pagar, negociar o establecer un plan. Sin compromiso.
Descubra por qué lo rechazaronGratis · unos 15 minutos · sin tarjeta de crédito · sin compromiso.
Fuentes: Oficina para la Protección Financiera del Consumidor (CFPB) — facturas médicas y opciones de pago; Sección 501(r) del IRS — requisitos de asistencia financiera para hospitales sin fines de lucro. Las políticas varían según el proveedor y el estado; esto es educación general, no asesoría financiera ni médica.