
Formas legítimas de bajar la prima de su seguro de auto
El seguro de auto sube poco a poco sin que se note, pero usted tiene más opciones de las que cree — y la mayoría no le cuestan nada.
Si su prima sigue subiendo, no tiene por qué simplemente aceptarlo. Un puñado de medidas legítimas pueden bajar lo que paga — sin trucos, sin renunciar a la cobertura que de verdad necesita.
Estas son las que de verdad funcionan.
En esta guía
Compare cotizaciones — es gratis
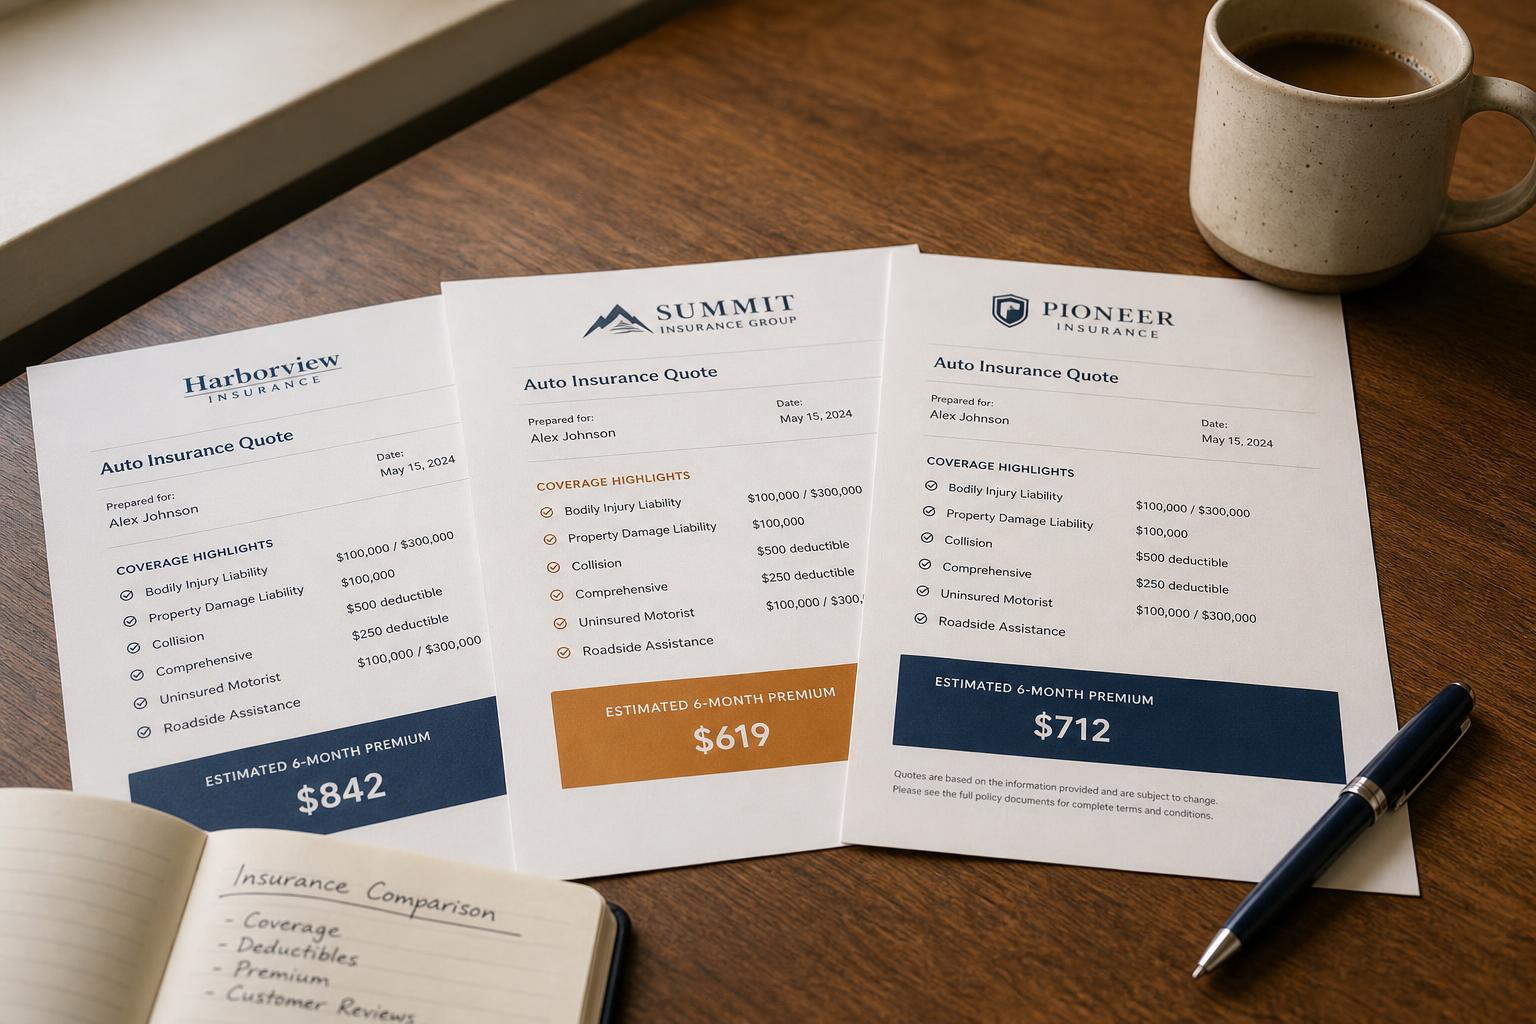
El paso más eficaz de todos también es gratis: pida cotizaciones a varias aseguradoras. Cada una evalúa su perfil de forma distinta, así que la misma cobertura puede variar mucho de precio. Y como las cotizaciones usan una consulta suave, compararlas no afecta su crédito. Volver a comparar cada uno o dos años es el hábito que le evita pagar de más.
Combine pólizas y ajuste la cobertura o el deducible
Combinar el seguro de auto con el de casa o el de inquilino suele generar un descuento. Subir su deducible baja su prima (solo mantenga suficientes ahorros para cubrirlo), y en un auto más viejo puede reconsiderar si la cobertura completa de colisión y amplia todavía tiene sentido. Ajuste su cobertura a su riesgo real — sin quedarse peligrosamente sin protección.
Reclame los descuentos que se le escapan
Las aseguradoras ofrecen muchos descuentos que la gente nunca pide: por conducir seguro, por bajo kilometraje, por buen estudiante, por cursos de manejo defensivo, por características de seguridad y antirrobo, por facturación sin papel, y por pagar por adelantado. Pídale a su aseguradora que revise cada descuento para el que podría calificar — unos cuantos pueden sumar.
El factor del crédito (donde se permite)
En los estados que lo permiten, su puntaje de seguro basado en crédito afecta su prima — así que mantener su crédito sano puede ayudar. En los estados que prohíben o limitan la práctica, este factor no influirá en el seguro. Verifique si su estado lo permite (vea qué estados lo limitan).
Programas basados en el uso y de telemática
Muchas aseguradoras ofrecen programas de telemática o basados en el uso que registran su manejo (a través de una aplicación o un dispositivo) y premian con descuentos los hábitos seguros y de bajo kilometraje. Vale la pena considerarlos si maneja con cuidado o maneja poco — solo entienda qué datos se recopilan antes de inscribirse.
Vuelva a comparar en la renovación
La lealtad rara vez se recompensa en los seguros. Las primas suben poco a poco en cada renovación, así que tome cada renovación como una señal para volver a comparar. Si su situación cambió — se mudó, terminó de pagar el auto, mejoró su historial — podría calificar para mejores tarifas en otro lado. Si su tarifa subió de golpe, nuestra guía sobre por qué su tarifa sigue subiendo cubre las causas más comunes.
Puntos clave
- Compare cotizaciones de varias aseguradoras — es gratis y el recurso más eficaz.
- Combine pólizas, suba su deducible con criterio, y ajuste la cobertura en autos más viejos.
- Pida cada descuento — por conducir seguro, por bajo kilometraje, por buen estudiante, y más.
- Donde se permite, un crédito sano baja su prima; donde está prohibido, no influye.
- Considere los programas basados en el uso, y vuelva a comparar en cada renovación.
¿Su crédito está afectando su prima?
Donde se permite el crédito en el precio del seguro, una revisión gratuita de 15 minutos le muestra qué hay en su informe y qué podría valer la pena atender — una palanca más sobre su tarifa.
Descubra por qué lo rechazaronGratis · unos 15 minutos · sin tarjeta de crédito · sin compromiso.
Fuentes: National Association of Insurance Commissioners (NAIC, Asociación Nacional de Comisionados de Seguros) y Federal Trade Commission (FTC, Comisión Federal de Comercio) — comparar seguros, descuentos, y programas basados en el uso. La disponibilidad varía según la aseguradora y el estado; esto es educación general, no asesoría financiera.