
¿Qué puntaje de crédito necesita para un préstamo de auto?
No hay un número mágico para financiar un auto — pero su puntaje decide en qué “nivel” cae, y eso puede significar miles de dólares.
Puede obtener un préstamo de auto con una amplia gama de puntajes de crédito. La verdadera pregunta no suele ser si lo aprobarán — sino a qué tasa de interés, porque ahí es donde su puntaje silenciosamente le cuesta o le ahorra una fortuna.
Así es como los prestamistas de autos clasifican a los solicitantes en niveles, y cómo caer en uno mejor antes de pisar el lote.
En esta guía
Niveles de crédito: cómo lo clasifican los prestamistas de autos
Los prestamistas de autos agrupan a los prestatarios en niveles de crédito, y su nivel establece la tasa que le ofrecen. Los prestamistas suelen usar un puntaje de auto especializado que pondera su historial de pago de préstamos de auto, pero se alinea de cerca con su puntaje de crédito habitual. La industria generalmente habla en estas bandas:
- Superprime — 781–850: las mejores tasas.
- Prime — 661–780: tasas sólidas y competitivas.
- Nonprime — 601–660: aprobable, pero con tasas más altas.
- Subprime — 501–600: opciones limitadas, tasas elevadas.
- Deep subprime — 300–500: lo más difícil y costoso.
Qué significan los niveles para la aprobación
Note que incluso el nivel más bajo a menudo puede conseguir financiamiento — el préstamo subprime es un mercado grande. Así que una negación no es el único riesgo; el mayor es una aprobación a una tasa castigadora. Conocer su nivel antes de comprar le dice si esperar una oferta limpia o prepararse para un recargo — y si vale la pena elevar su puntaje primero.
Cómo su puntaje afecta su tasa (el costo real)
La brecha entre niveles no es pequeña. La diferencia entre una tasa de auto prime y una subprime puede ser de muchos puntos porcentuales, lo que en un préstamo de varios años puede añadir miles de dólares a lo que paga por el mismo auto. Dos personas pueden comprar vehículos idénticos y pagar totales muy distintos únicamente por su nivel. Por eso el puntaje — no solo la aprobación — merece atención.
Comprar con mal crédito (y la trampa del buy-here-pay-here)
Si su crédito está deteriorado, tenga especial cuidado con los lotes buy-here-pay-here (BHPH) y de “sin verificación de crédito”. Aprueban a casi cualquiera, pero las desventajas son reales: intereses muy altos, vehículos más viejos y — algo crítico — muchos no reportan sus pagos a los burós de crédito, así que pagar puntualmente puede no construir crédito en absoluto. Desglosamos el costo real en lotes de autos sin verificación de crédito: el costo real.
Mejore su nivel antes de comprar
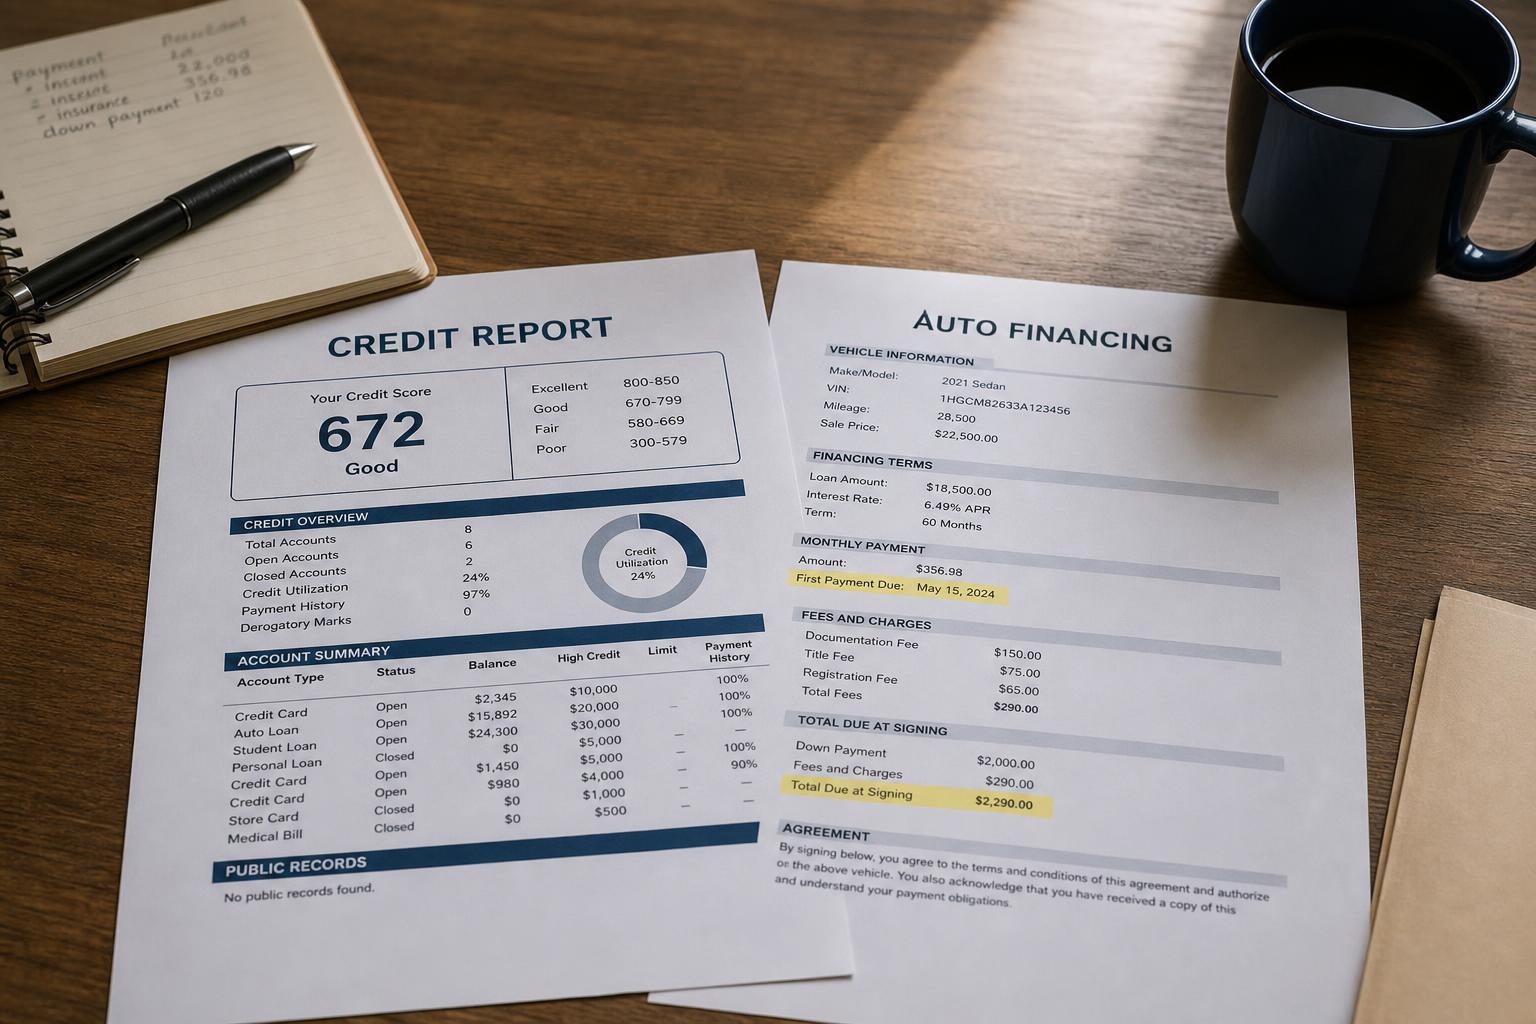
Pequeños movimientos pueden subirlo a una mejor banda antes de financiar:
- Baje los saldos de sus tarjetas para reducir el uso del crédito — una de las palancas que más responde.
- Haga cada pago a tiempo en los meses antes de solicitar.
- Corrija los errores en su informe para que una inexactitud no esté arrastrando su nivel hacia abajo.
- Ahorre un pago inicial más grande para reducir el préstamo y compensar el riesgo.
Nada de esto es una garantía, pero subir aunque sea un nivel puede cambiar su tasa de forma significativa.
Obtenga precalificación con una consulta suave
Antes de sentarse en el escritorio de financiamiento de un concesionario, obtenga precalificación con su propio banco o cooperativa de crédito. La precalificación generalmente usa una consulta suave (sin impacto en el puntaje — vea consultas suaves vs. duras), le muestra la tasa para la que realmente califica, y le da un punto de referencia para negociar. Y cuando compre formalmente, agrupe sus solicitudes en una ventana corta para que las consultas duras cuenten como una.
Puntos clave
- No hay un puntaje mínimo fijo para un préstamo de auto — su puntaje establece su nivel y su tasa.
- Niveles comunes: superprime 781+, prime 661–780, nonprime 601–660, subprime 501–600, deep subprime por debajo.
- La brecha de tasas entre niveles puede añadir miles a lo largo de la vida del préstamo.
- Cuidado con los lotes buy-here-pay-here: tasas altas, y muchos no reportan los pagos a los burós.
- Baje el uso del crédito, pague a tiempo, corrija los errores, y luego obtenga precalificación con una consulta suave antes de ir al lote.
Conozca su nivel antes que el concesionario
Una revisión gratuita de 15 minutos le muestra qué hay en su informe de crédito y qué podría estar afectando la tasa que le ofrecerían — para que pueda comprar desde una posición de fortaleza.
Descubra por qué lo rechazaronGratis · unos 15 minutos · sin tarjeta de crédito · sin compromiso.
Fuentes: Consumer Financial Protection Bureau (CFPB, Oficina para la Protección Financiera del Consumidor) — préstamos de auto, comparación de tasas y financiamiento; Experian — las bandas estándar de niveles de crédito de auto (de superprime a deep subprime). Los límites de nivel y las tasas varían según el prestamista, el modelo de puntaje y el mercado; esto es educación general, no asesoría financiera.