
Rentar después de un rechazo
¿Le negaron el apartamento por sus ingresos? Esto es lo que significa.
Puede tener un crédito decente y aun así recibir un rechazo por ingresos — la relación, el comprobante o la deuda detrás de ellos. Aquí le explicamos cómo los arrendadores evalúan los ingresos, y cómo presentar una solicitud que puedan aprobar.
Respuesta rápida
La mayoría de los arrendadores quieren ver un ingreso mensual de aproximadamente tres veces el alquiler, documentado y verificable. Un rechazo “por ingresos” suele significar que su ingreso está por debajo de esa relación, que no se pudo verificar, o que sus deudas actuales consumen demasiado de él — no que usted haya hecho algo mal.
Los ingresos y el crédito se superponen: las cobranzas, los saldos altos o las deudas sin pagar en su informe pueden interpretarse como un riesgo de ingresos, aunque su sueldo esté bien. Saber qué hay en su informe y documentar sus ingresos con claridad son las dos cosas que más están bajo su control.
¿Qué significa ser “rechazado por ingresos”?
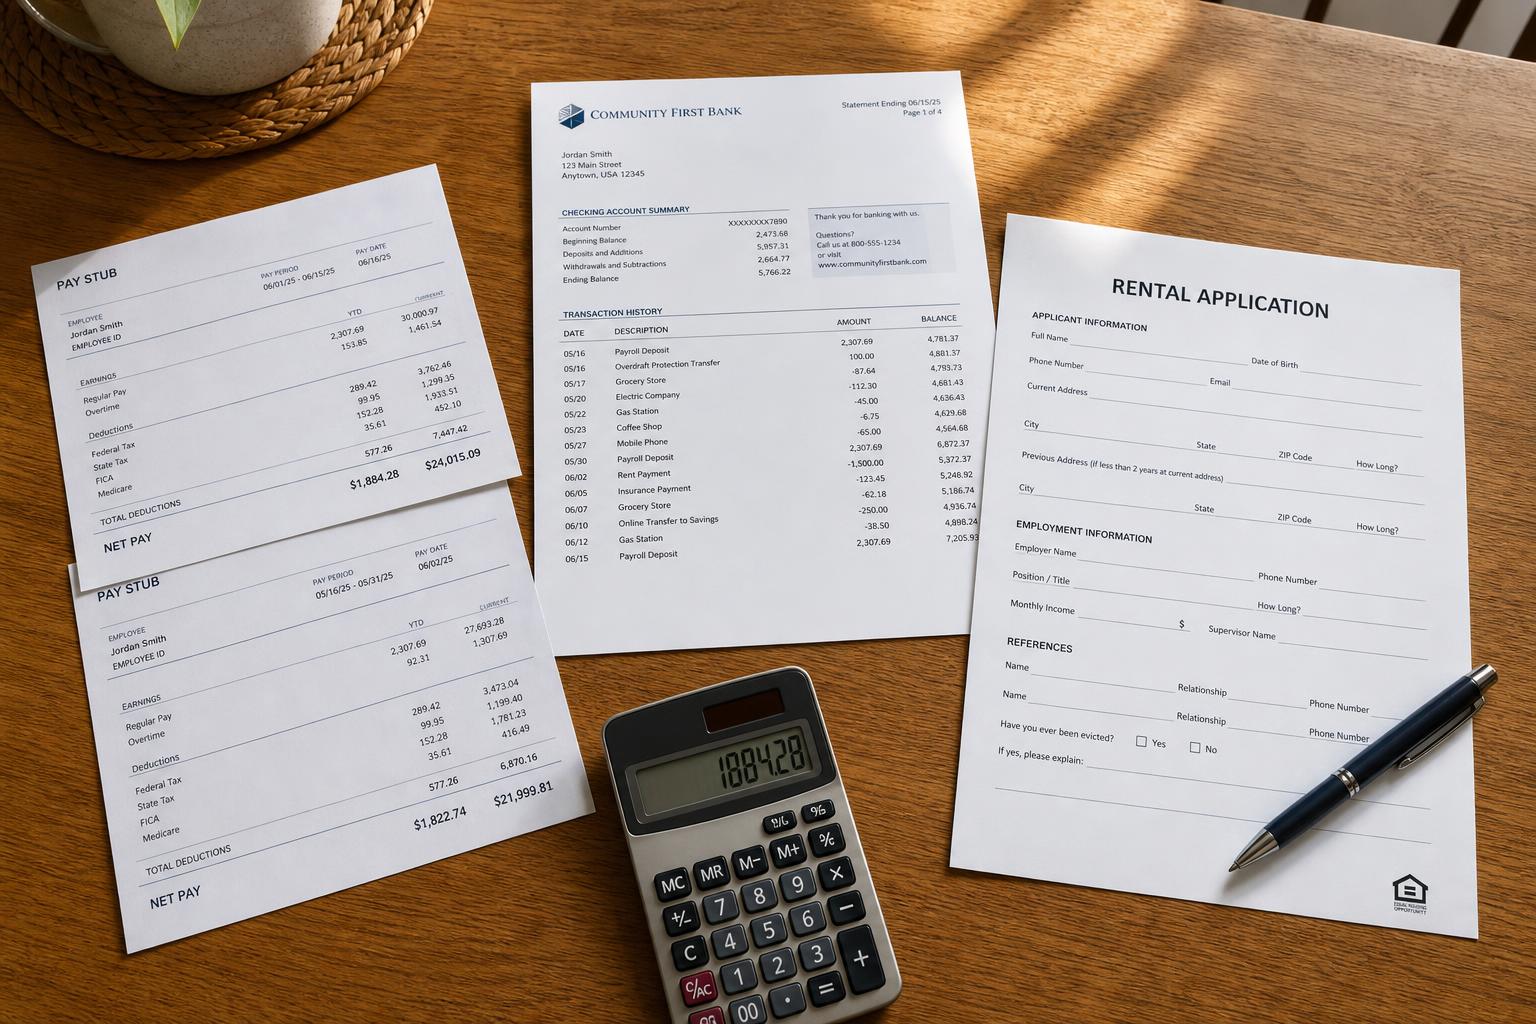
Cuando un arrendador menciona los ingresos, por lo general se refiere a una de tres cosas: su ingreso está por debajo de la relación que exigen respecto al alquiler, no se pudo verificar con los documentos que usted entregó, o sus deudas mensuales actuales dejan muy poco para el alquiler. Muchas oficinas de arrendamiento hacen una revisión automatizada, así que un número al límite puede generar un “no” sin mucha explicación.
La buena noticia es que los ingresos son una de las partes más solucionables de una solicitud — no ganando más de la noche a la mañana, sino documentando con claridad lo que tiene, agregando un cofirmante o un compañero de cuarto, o aplicando a una unidad cuyo alquiler se ajuste a la relación. A diferencia de una marca de crédito de hace años, un rechazo por ingresos suele ser cuestión de presentación.
¿Cuánto ingreso necesita para rentar un apartamento?
La regla general más común es un ingreso mensual bruto de aproximadamente tres veces el alquiler — así que un apartamento de $1,500 a menudo requiere alrededor de $4,500 al mes antes de impuestos. Algunos arrendadores usan 2.5 veces, otros exigen más en mercados caros, y algunos miran su ingreso después de las deudas en lugar de un múltiplo fijo. No existe un estándar legal único; varía según el arrendador y la ubicación.
Como el umbral no es universal, vale la pena preguntarle a una oficina de arrendamiento su requisito exacto antes de aplicar y pagar una cuota. Si le falta poco, esa diferencia a menudo se puede cubrir con un cofirmante, un depósito más grande o una unidad con un alquiler un poco más bajo.
¿Le pueden negar por ingresos incluso con buen crédito?
Sí. El crédito y los ingresos se evalúan por separado. Puede tener un informe limpio y aun así no alcanzar la relación de ingresos, o tener ingresos difíciles de verificar — un trabajo recién empezado, trabajo por cuenta propia o trabajo en efectivo. Un arrendador que sopesa el riesgo puede aprobar a un solicitante con poco historial de crédito pero ingresos sólidos y documentados, y rechazar a un solicitante con buen crédito cuyos ingresos no se pueden confirmar.
Por eso un rechazo no siempre se debe a lo obvio. Preguntarle al arrendador qué factor determinó la decisión le indica dónde enfocarse — y a veces la respuesta, al final, apunta de nuevo a su informe.
¿Cómo interactúan los ingresos y el crédito en una solicitud de alquiler?
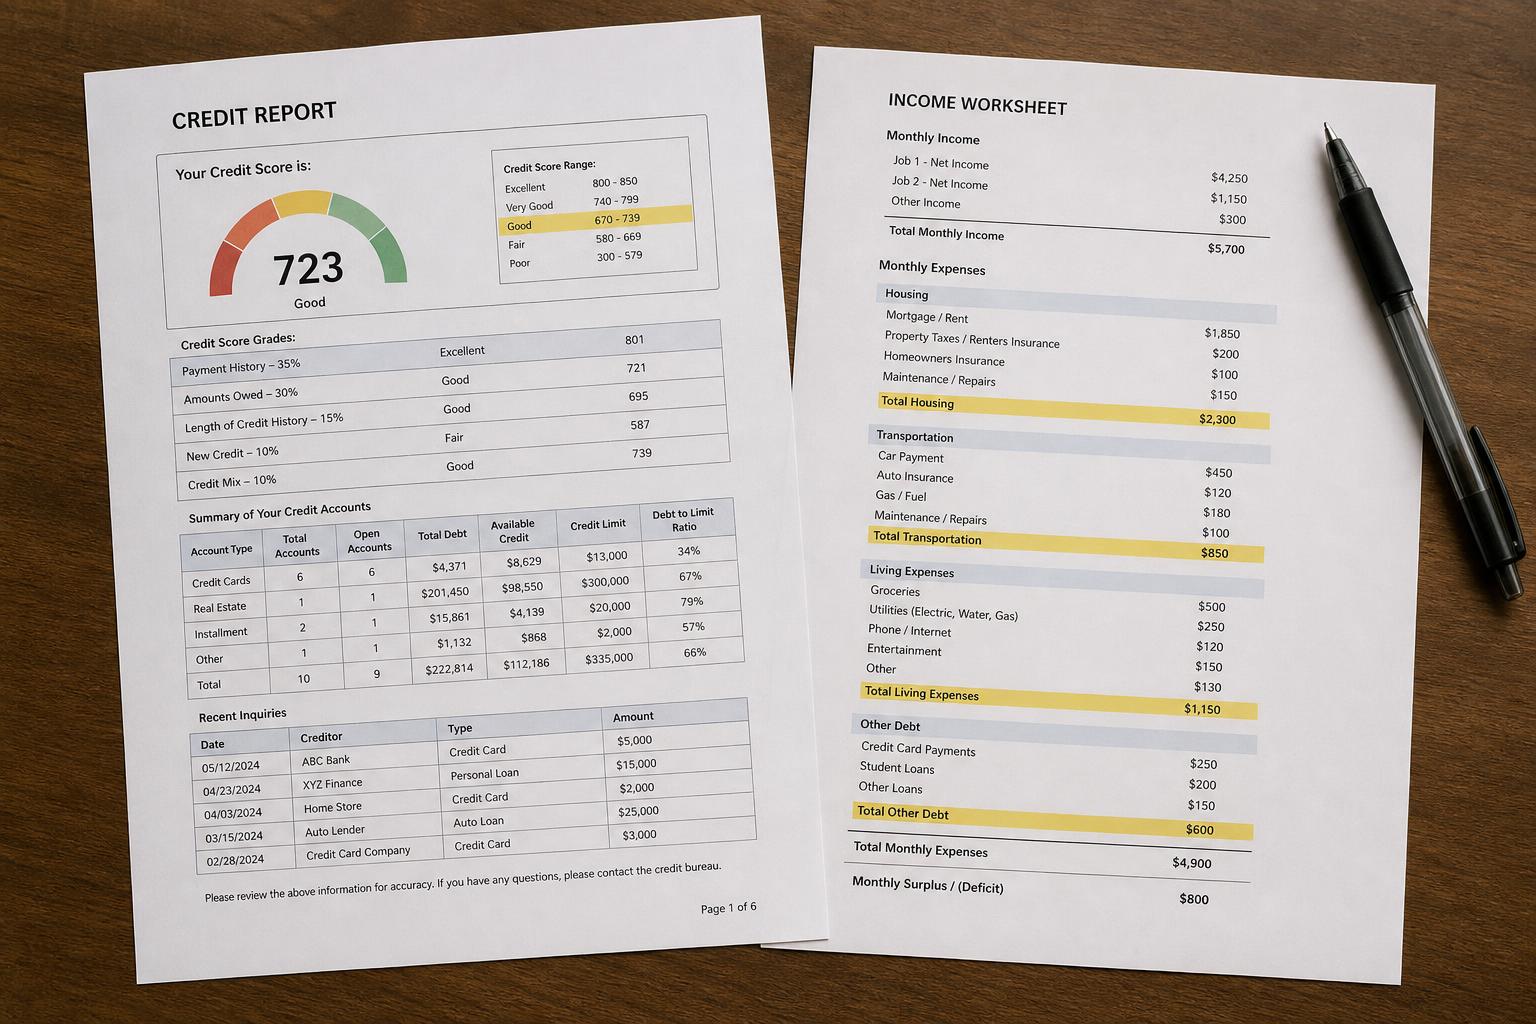
Los arrendadores a menudo leen su informe de crédito en parte como una señal de riesgo de ingresos. Los saldos grandes, las cobranzas o una porción alta del ingreso ya comprometida con deudas pueden hacer que incluso un buen sueldo parezca ajustado. Así que “ingresos” y “crédito” no siempre están claramente separados — lo que hay en su informe puede influir en cómo se evalúan sus ingresos.
La relación deuda-ingreso, de manera informal
Incluso cuando un arrendador no calcula una relación deuda-ingreso formal, las obligaciones mensuales en su informe — préstamos de auto, tarjetas, préstamos estudiantiles — reducen el ingreso que cuentan como disponible para el alquiler. Reducir lo que se reporta como adeudado, o corregir saldos que están equivocados, puede cambiar ese panorama.
Las cobranzas como señal de alerta
Una cobranza de un servicio público o de un alquiler anterior puede indicar “no pagó una factura recurrente”, lo que juega en su contra sin importar sus ingresos. Si una cobranza es inexacta o no le pertenece, usted tiene derecho a disputarla bajo la Ley de Informe Justo de Crédito (FCRA).
¿Qué cuenta como ingreso para un arrendador?
Más que solo un sueldo. La mayoría de los arrendadores considerarán ingresos estables y documentados de muchas fuentes:
- Sueldos y salarios (recibos de pago, una carta de oferta)
- Trabajo por cuenta propia e ingresos de trabajos temporales (declaraciones de impuestos, depósitos bancarios, formularios 1099)
- Seguro Social, SSI o SSDI
- Pensión o ingresos de jubilación
- Manutención de hijos o pensión alimenticia que usted reciba
- Vales de vivienda o asistencia, cuando aplique
En varios estados y ciudades, la “fuente de ingresos” es una categoría protegida — lo que significa que un arrendador no puede rechazarlo simplemente porque sus ingresos provengan de un vale o de beneficios. Estas protecciones varían según la ubicación; el Departamento de Vivienda y Desarrollo Urbano de EE. UU. (HUD) y la oficina de vivienda justa de su estado o ciudad pueden decirle qué aplica donde usted vive.
¿Cómo comprobar sus ingresos con un trabajo nuevo o pagos no tradicionales?
Cuando no puede entregar tres meses de recibos de pago, arme el caso de otra manera:
- Trabajo nuevo: una carta de oferta en papel membretado de la empresa que indique el salario y la fecha de inicio, más su primer recibo en cuanto lo tenga.
- Por cuenta propia o trabajo temporal: los últimos uno o dos años de declaraciones de impuestos y estados de cuenta bancarios recientes que muestren depósitos constantes.
- Efectivo o propinas: registros de depósitos bancarios y, de ser posible, una carta de su empleador.
El objetivo es mostrar que el ingreso es confiable, no solo que existe. Una breve nota de presentación que explique su situación, adjunta a una documentación clara, ayuda mucho con un arrendador flexible.
¿Qué pasa si sus ingresos están por debajo de la relación?
Todavía tiene opciones. Un cofirmante o garante con ingresos suficientes puede cumplir con el requisito. Un compañero de cuarto cambia el ingreso del hogar que cuenta el arrendador. Un depósito más grande o unos meses de alquiler por adelantado pueden compensar el riesgo percibido. Y aplicar a una unidad cuyo alquiler realmente se ajuste a la relación es a veces la solución más sencilla.
Antes de suponer que no califica en ningún lugar, confirme qué exige realmente cada arrendador — y asegúrese de que nada inexacto en su informe esté perjudicando cómo se interpretan sus ingresos.
Ingresos por cuenta propia o de trabajos temporales: ¿cómo documentarlos?
El trabajo por cuenta propia es la trampa clásica del “rechazado por ingresos”, porque el dinero es real pero más difícil de verificar. Empiece con las declaraciones de impuestos (el panorama de año a año), respáldelas con estados de cuenta bancarios que muestren depósitos constantes, y agregue un resumen de ganancias y pérdidas si su ingreso varía de mes a mes. Si trabaja a través de plataformas, sus estados anuales de ingresos ayudan.
Presentar una cifra mensual promedio a lo largo de un año — en lugar de un solo mes flojo — le da al arrendador una lectura justa. La constancia es lo que les da confianza.
¿Puede un arrendador negarle según de dónde provienen sus ingresos?
Depende de dónde viva. La Ley Federal de Vivienda Justa prohíbe la discriminación basada en clases protegidas como la raza, la discapacidad y la situación familiar, pero a nivel nacional no cubre la “fuente de ingresos”. Sin embargo, muchos estados, condados y ciudades sí protegen la fuente de ingresos — lo que significa que allí un arrendador no puede rechazarlo únicamente porque sus ingresos incluyan un vale, el Seguro Social u otros beneficios.
Si sospecha que un rechazo se debió realmente a la fuente de un ingreso legal en un lugar que la protege, puede comunicarse con HUD o con su agencia local de vivienda justa. Este artículo es educación general, no asesoría legal — las reglas de verdad varían según la ubicación, así que verifique qué aplica en su caso.
Cómo fortalecer una solicitud basada en ingresos
Un rechazo por ingresos es uno de los más recuperables. Déle al arrendador un comprobante claro y verificable, y una manera de decir que sí.
Qué hacer
Qué evitar
Cuídese de estas estafas de verificación de ingresos
Los solicitantes bajo presión son un blanco. La Comisión Federal de Comercio (FTC) advierte sobre esquemas que se aprovechan de las personas a las que les han negado.
Señales de alerta antes de pagarle a alguien
En resumen: los rechazos por ingresos
Que le nieguen por ingresos suele deberse a una relación, a una falta de verificación o a una deuda — todo más manejable de lo que parece en el momento. Documente sus ingresos con claridad, cierre la brecha con un cofirmante o una unidad más acorde, y asegúrese de que nada inexacto en su informe de crédito esté jugando en su contra en silencio.
Puntos clave
Antes de volver a solicitar o pagar otra cuota de solicitud, sepa qué se está reportando realmente. Una revisión gratuita de 15 minutos le muestra qué puede estar perjudicando su solicitud — y qué atender primero. Vea la revisión gratuita de crédito para alquiler →
Asegúrese de que de verdad sean sus ingresos — y no su informe
Una revisión gratuita de 15 minutos le muestra qué hay en su informe de crédito detrás de un rechazo de alquiler — incluyendo deudas o cobranzas que puedan interpretarse como un riesgo de ingresos — y un siguiente paso realista.
Descubra por qué lo rechazaronSin tarjeta de crédito · teléfono opcional · sin compromiso.