
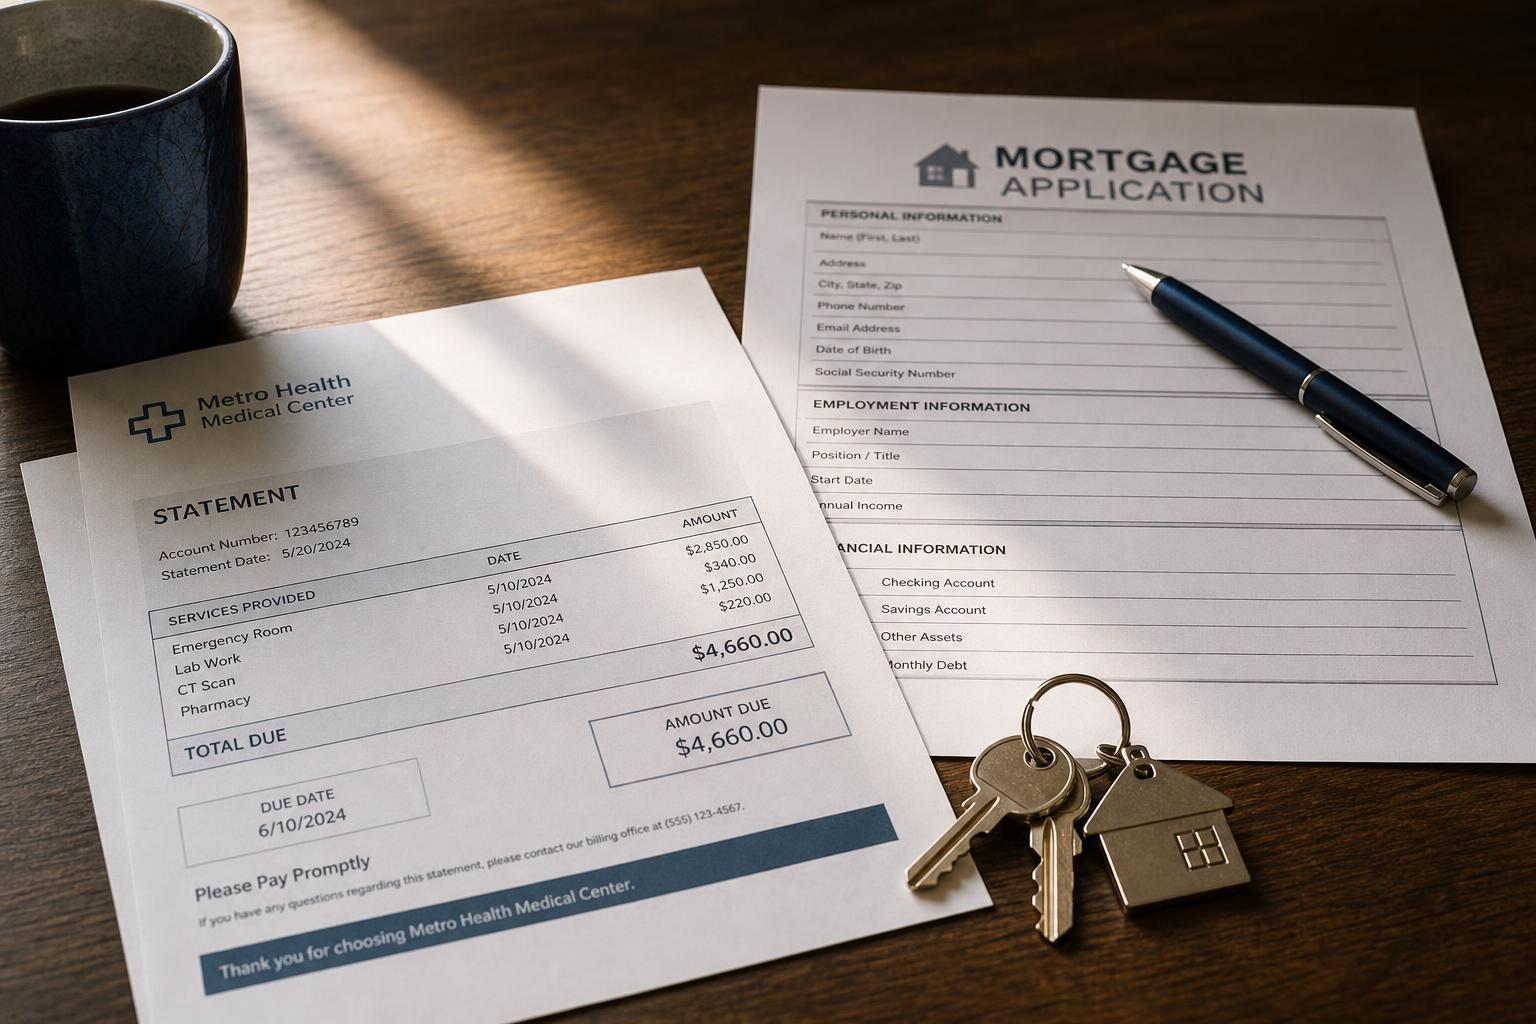
Deuda médica y comprar casa: ¿afecta su hipoteca?
¿Le preocupa que una vieja factura médica pueda hundir su hipoteca? El panorama es más indulgente que antes — pero aún vale la pena manejar algunas cosas primero.
Comprar una casa significa que sus finanzas reciben una revisión minuciosa, y la deuda médica es una preocupación común para los compradores esperanzados. La noticia tranquilizadora: cambios recientes en las reglas mantienen mucha deuda médica completamente fuera de los informes de crédito — pero aún puede importar de un par de maneras.
Así es como la deuda médica interactúa realmente con una hipoteca.
En esta guía
¿Cómo ve la deuda médica la suscripción hipotecaria (underwriting)?
Los prestamistas hipotecarios consultan su crédito y revisan de cerca sus deudas e ingresos. La deuda médica entra en escena de dos maneras posibles: como una cobranza en su informe de crédito (si alguna se está reportando), y como una obligación mensual si tiene un plan de pagos. Los suscriptores suelen ser más indulgentes con las cobranzas médicas que con, digamos, pagos de préstamo atrasados — pero lo que se está reportando aún importa.
Las reglas del buró juegan a su favor
Gracias a los cambios de los burós de crédito, las cobranzas médicas pagadas y las menores de $500 se mantienen fuera de los informes de crédito, y las no pagadas esperan cerca de un año antes de aparecer. Así que mucha deuda médica no aparece en absoluto — vea la cronología completa de lo que cambió. Menos en su informe significa menos para que un suscriptor lo marque.
Cobranzas vs. su relación deuda-ingreso
Dos efectos diferentes que hay que separar. Una cobranza médica en su informe puede afectar su puntaje y podría generar preguntas, pero los modelos de puntaje hipotecario más nuevos a menudo dan menos peso a las cobranzas médicas. Un plan de pagos, en cambio, agrega una obligación mensual que cuenta hacia su relación deuda-ingreso (DTI) — lo que puede afectar cuánta casa puede calificar. Ninguno es automáticamente descalificante.
Qué atender antes de solicitar
Antes de buscar casa, adelántese: confirme qué elementos médicos se están reportando realmente, dispute cualquier cosa pagada, menor de $500, o de otro modo no elegible que aún aparezca, y evite tomar nuevas deudas. Si tiene un plan de pagos, conozca la cifra mensual para poder incluirla en su presupuesto y su DTI.

Matices de FHA vs. convencional
Los distintos programas de préstamo tratan las deudas de forma un poco diferente, y las guías evolucionan, así que cómo se maneja una cobranza o un plan determinado puede depender del tipo de préstamo y del prestamista. En lugar de suponer, pregunte a un profesional hipotecario cómo se vería su situación específica bajo el programa que está considerando — y verifique que lo que ven en su informe coincida con la realidad.
Verifique primero qué se está reportando
El hilo conductor: antes de que un prestamista consulte su crédito, usted debería saber exactamente qué encontrará. Una cobranza médica que no debería estar ahí — pagada, pequeña, o con fecha incorrecta — es un error que puede disputar (vea ¿afectan su crédito las facturas médicas?). Aclarar eso antes de solicitar es mucho más fácil que explicarlo a mitad de la suscripción.
Puntos clave
- Mucha deuda médica se mantiene fuera de los informes de crédito (pagada, menor de $500, o dentro de la espera de ~1 año).
- Una cobranza médica puede afectar su puntaje; un plan de pagos se suma a su relación deuda-ingreso.
- Los modelos de puntaje hipotecario más nuevos a menudo dan menos peso a las cobranzas médicas — rara vez es descalificante.
- Antes de solicitar, confirme qué se está reportando y dispute cualquier cosa que no debería estar ahí.
- Los programas de préstamo difieren — pregunte a un profesional hipotecario cómo se ve su situación, y verifique su informe.
¿Preparándose para una hipoteca con la deuda médica en mente?
Una revisión gratuita de 15 minutos muestra qué elementos médicos se están reportando realmente en los tres burós — y qué podría no corresponder — antes de que un prestamista siquiera mire.
Descubra por qué lo rechazaronGratis · unos 15 minutos · sin tarjeta de crédito · sin compromiso.
Fuentes: Oficina para la Protección Financiera del Consumidor (CFPB) — deuda médica y reporte de crédito; las reglas de cobranza médica de los burós nacionales. Las guías hipotecarias varían según el programa y el prestamista y cambian con el tiempo — verifique con un profesional hipotecario. Educación general, no asesoría financiera.