
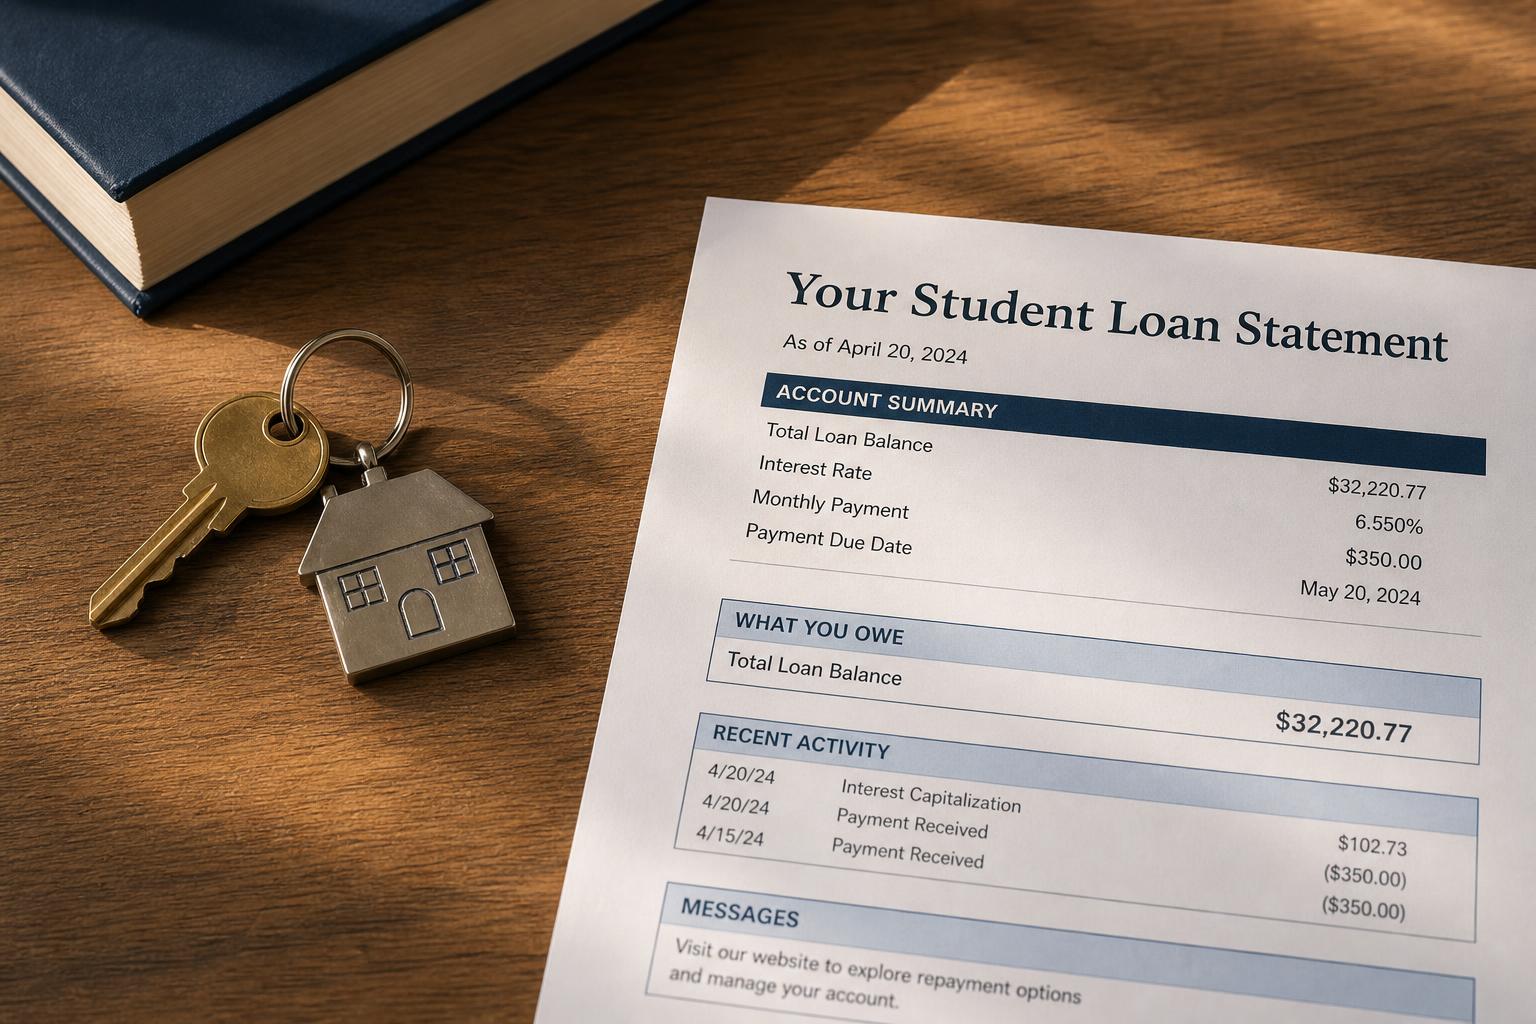
Cómo los préstamos estudiantiles afectan la compra de una casa
La deuda estudiantil no le impide comprar una casa — pero sí cambia las cuentas, sobre todo a través de un número que a los prestamistas les importa mucho.
Muchas personas compran casa con préstamos estudiantiles todavía pendientes. Los préstamos rara vez lo descalifican por completo — pero sí afectan para cuánta casa califica, y bajo qué términos.
Aquí le explicamos cómo influyen los préstamos estudiantiles en una hipoteca, y qué conviene afinar antes de solicitarla.
El más importante: la relación deuda-ingreso (DTI)
El número que más importa es su relación deuda-ingreso (DTI) — sus pagos mensuales de deuda divididos entre su ingreso mensual bruto. El pago de su préstamo estudiantil cuenta para ese cálculo, así que un pago grande puede reducir para cuánta hipoteca califica, incluso con buen crédito. Bajar su pago (por ejemplo, con un plan basado en ingresos) puede mejorar su DTI.
Cómo afectan los préstamos estudiantiles su crédito para una hipoteca
Bien manejados, los préstamos estudiantiles ayudan al lado crediticio de una solicitud de hipoteca: años de pagos a tiempo construyen exactamente el historial que los prestamistas quieren ver. Mal manejados, los pagos atrasados o un incumplimiento perjudican — y un incumplimiento es serio. Vea cómo afectan los préstamos estudiantiles su crédito para el panorama completo.
El incumplimiento es el verdadero obstáculo
Un préstamo estudiantil federal en incumplimiento es el mayor obstáculo — puede bloquearle por completo el acceso a programas hipotecarios federales como los préstamos FHA hasta que se resuelva. La buena noticia es que los préstamos federales ofrecen la rehabilitación, que puede resolver el incumplimiento e incluso quitar la anotación de su informe.
Qué hacer antes de solicitar
Unos meses antes: verifique que sus préstamos estudiantiles se estén reportando correctamente (los errores son comunes después de transferencias entre administradores), resuelva cualquier incumplimiento, mantenga cada pago a tiempo, y evite tomar nueva deuda que suba su DTI. Pequeñas correcciones en cómo se reportan sus préstamos pueden importar más de lo que cree cuando un prestamista revisa su archivo.
Puntos clave
- Los préstamos estudiantiles rara vez bloquean del todo una hipoteca — afectan principalmente su relación deuda-ingreso.
- Un historial de préstamo estudiantil pagado a tiempo ayuda a su crédito; los pagos atrasados y el incumplimiento perjudican.
- Un préstamo federal en incumplimiento puede bloquear los programas FHA y otros hasta que se resuelva.
- La rehabilitación puede resolver un incumplimiento federal y quitar la anotación de su informe.
- Antes de solicitar: confirme que se reporte correctamente, resuelva el incumplimiento, y mantenga baja su DTI.
Vea cómo se están reportando sus préstamos estudiantiles antes de solicitar — gratis
Una revisión gratuita de 15 minutos le muestra qué hay en su informe de crédito — incluyendo entradas de préstamos estudiantiles que podrían ser inexactas o disputables — para que llegue a una hipoteca preparado. Sin compromiso.
Descubra por qué lo rechazaronGratis · unos 15 minutos · sin tarjeta de crédito · sin compromiso.
Fuentes: Oficina de Protección Financiera del Consumidor (CFPB) — préstamos estudiantiles, relación deuda-ingreso e hipotecas; Departamento de Educación de EE. UU. / Federal Student Aid — incumplimiento y rehabilitación; Ley de Informe Justo de Crédito (FCRA) — disputa de información inexacta. Esto es educación general, no asesoría financiera.